Btw-checklist voor Belgische aannemers: 6%, 21%, medecontractant en Peppol
Bepaal vóór elke offerte en factuur het juiste Belgische btw-tarief: 6% renovatie met verplichte vermelding, 21% standaard, 0% medecontractant en Peppol B2B.
Een verkeerd btw-tarief op een bouwfactuur is een van de duurste fouten in de administratie. Op een renovatie van €20.000 excl. btw bedraagt 6% btw €1.200 en 21% btw €4.200 — een verschil van €3.000. Als je ten onrechte 6% factureert zonder dat alle voorwaarden vervuld zijn, vordert de fiscus het verschil bij jou terug, bovenop mogelijke boetes en nalatigheidsintresten.
Door vóór elke offerte en factuur drie vaste vragen in de juiste volgorde te beantwoorden, voorkom je discussies achteraf en sta je sterk bij een btw-controle.
Stap 1: Controleer eerst altijd medecontractant (0% btw verlegd)
Veel aannemers denken dat de medecontractant-regeling enkel geldt wanneer ze als onderaannemer werken voor een andere bouwonderneming. Dat klopt niet. De verleggingsregeling uit artikel 20 van KB nr. 1 is verplicht zodra twee voorwaarden tegelijk vervuld zijn:
- Je voert werk in onroerende staat uit in België (bouwen, verbouwen, plaatsen, herstellen, schilderen, reinigen of afbreken). Losse materiaalverkoop zonder plaatsing valt hier niet onder.
- Je klant is een Belgische btw-plichtige die periodieke btw-aangiften indient (kwartaal- of maandaangiften). Dat geldt dus evengoed wanneer je een dak herstelt voor een bakker, een winkel verbouwt voor een apotheker of technieken plaatst in een kantoor.
Vrijgestelde btw-plichtigen (zoals artsen, kleine ondernemingen onder de vrijstellingsregeling of vzw's zonder periodieke aangiften) en particulieren vallen niet onder medecontractant.
Valt de opdracht wél onder btw medecontractant, dan reken je 0% btw aan, vermeld je het btw-nummer van de klant en neem je de wettelijk verplichte clausule (sinds 1 januari 2023) op de factuur op:
Btw verlegd. Bij gebrek aan schriftelijke betwisting binnen een termijn van één maand vanaf de ontvangst van de factuur, wordt de afnemer geacht te erkennen dat hij een belastingplichtige is gehouden tot de indiening van periodieke aangiften. Als die voorwaarde niet vervuld is, is de afnemer ten aanzien van die voorwaarde aansprakelijk voor de betaling van de verschuldigde belasting, interesten en geldboeten.
Die betwistingstermijn van één maand beschermt jou als aannemer wanneer een klant ten onrechte een btw-nummer opgeeft terwijl hij geen periodieke aangiften indient.
Stap 2: Privéwoning ouder dan 10 jaar? Dan kan 6% btw renovatie
Is medecontractant niet van toepassing, toets dan de vijf cumulatieve voorwaarden voor het verlaagde 6%-btw-tarief bij renovatie:
- Ouderdom van de woning: de woning is minstens 10 jaar geleden voor het eerst in gebruik genomen. De kalenderjaarregel geldt: een woning die in de loop van 2016 voor het eerst bewoond werd, komt vanaf 1 januari 2026 in aanmerking.
- Privégebruik: het pand wordt uitsluitend of hoofdzakelijk als privéwoning gebruikt (ook verhuur aan een particulier voor bewoning telt mee). Bij gemengd gebruik (woning + beroepsruimte) splits je de factuur als het beroepsgedeelte duidelijk afgescheiden is.
- Eindgebruiker: de werken worden rechtstreeks aan de eindgebruiker (eigenaar, huurder of vruchtgebruiker) gefactureerd.
- Aard van de werken: het gaat om omvorming, renovatie, verbetering, herstelling of onderhoud aan de woning zelf (zoals dakwerken, sanitair, elektriciteit, ramen, isolatie, vloeren, pleister- of schilderwerk).
- Verplichte factuurvermelding (geen papieren attest meer): sinds 1 januari 2022 is het oude papieren btw-attest afgeschaft. In plaats daarvan moet je de wettelijke renovatievermelding met de 1-maand betwistingstermijn op de factuur zetten. Betwist de klant binnen de maand niet schriftelijk dat aan de voorwaarden is voldaan, dan ben je als aannemer (behalve bij samenspanning of kennelijke onjuistheid) ontlast van aansprakelijkheid voor het tarief.
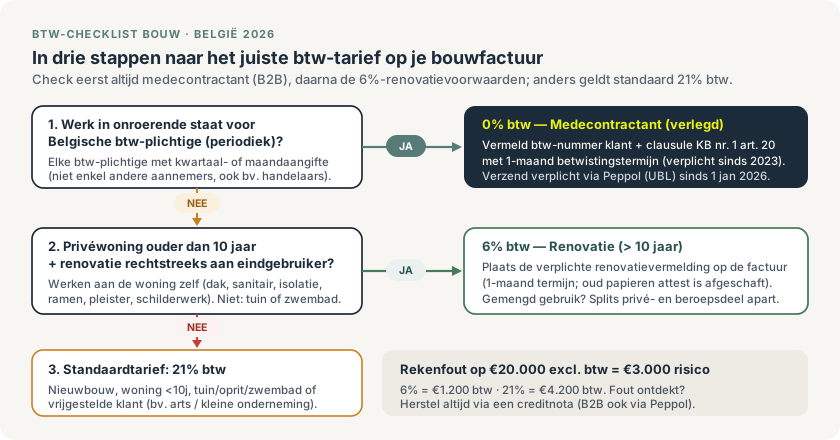
Doorloop de drie stappen altijd in volgorde: B2B medecontractant gaat voor op elk ander tarief, daarna volgt de 6%-toets en anders geldt 21%.
Stap 3: Standaardtarief 21% btw en specifieke uitzonderingen
Wanneer noch medecontractant noch 6% renovatie van toepassing is, factureer je aan 21% btw. Dat geldt onder meer voor:
| Situatie | Btw-tarief | Reden |
|---|---|---|
| Nieuwbouw of woning jonger dan 10 jaar | 21% | Ouderdomsvoorwaarde niet vervuld |
| Tuinaanleg, zwembad, oprit los van toegang of nieuw vrijstaand bijgebouw | 21% | Geen onderdeel van de eigenlijke woning |
| Handelspand of praktijk voor vrijgestelde klant | 21% | Geen privéwoning en geen periodieke btw-aangiften |
| Losse verkoop van materialen zonder plaatsing | 21% | Geen werk in onroerende staat |
Let op bij afbraak en heropbouw: hiervoor bestaat in België een afzonderlijk federaal 6%-regime met strikte voorwaarden (onder meer bewoonbare oppervlakte, enige en eigen woning of langdurige sociale/private verhuur en een verplichte verklaring via MyMinfin vóór de btw opeisbaar wordt). Verwar dit niet met het 12%-tarief, dat uitsluitend voor specifieke projecten in sociale huisvesting geldt. Stem een dossier rond afbraak en heropbouw altijd op voorhand af met je boekhouder en bekijk het bredere overzicht van btw-tarieven in de bouw.
Stap 4: Peppol B2B en fouten correct herstellen in 2026
Het juiste tarief kiezen is maar de helft van het werk; ook de verzending en eventuele rechtzetting moeten kloppen:
- Peppol verplicht voor B2B sinds 1 januari 2026. Facturen aan Belgische btw-plichtige klanten — dus ook elke medecontractant-factuur aan 0% — moeten als gestructureerde UBL-factuur via het Peppol-netwerk vertrekken. De juiste btw-categoriecode (zoals
AEvoor verlegde btw) zit rechtstreeks in het XML-bestand. Lees alle details over verplichte Peppol-facturatie in België. - Nooit een verstuurde factuur stilzwijgend overschrijven. Merk je achteraf een verkeerd btw-tarief op of betwist een klant binnen de maand de 6%- of medecontractant-vermelding? Maak dan altijd een formele creditnota op — bij B2B opnieuw via Peppol — en stel daarna een nieuwe factuur met het juiste tarief op. Zie ons stappenplan voor een Peppol-creditnota bij een foutieve factuur.
Leg het btw-regime al vast wanneer je het project aanmaakt, niet pas wanneer je op vrijdagavond facturen verstuurt. Zo kloppen je offertes, voorschotten, vorderingsstaten en eindfactuur van begin tot eind.
Verder over dit onderwerp
Gratis eerste betalingsherinnering: checklist voor aannemers met particuliere klanten
Regels van Boek XIX WER voor bouwfacturen aan particulieren: gratis eerste herinnering, 14 kalenderdagen wachttermijn en plafonds voor schadebeding.
Offertetemplate voor aannemers: structuur, checklist en voorbeeld
Bouw een duidelijke aannemersofferte met identiteit, scope, prijs, planning, opties, uitsluitingen, betaling, wijzigingen, voorwaarden en goedkeuring.
Waarom Excel geen facturatietool meer is voor Belgische aannemers (zeker sinds Peppol 2026)
Sinds 1 januari 2026 is Peppol-facturatie (UBL) verplicht voor Belgische B2B. Waarom Excel afhaakt op wetgeving, nummering, btw en betalingsopvolging.