Btw medecontractant in België: wanneer verleg je de btw en wat moet er op je factuur?
De exacte Belgische regels rond btw medecontractant (KB nr. 1 art. 20), de verplichte factuurvermelding sinds 2023 en de meest gemaakte fouten op de werf.
Werk je als aannemer voor een ander Belgisch btw-plichtig bedrijf — bijvoorbeeld als onderaannemer op een werf of bij de verbouwing van een kantoor, winkel of praktijkruimte — dan mag je geen btw aanrekenen. De btw wordt verlegd naar je klant via het stelsel van medecontractant (art. 20 van KB nr. 1).
Een vergissing kost direct tijd en geld: reken je toch 21% btw aan waar medecontractant verplicht was, dan mag je klant die btw niet aftrekken en moet jij een creditnota en nieuwe Peppol-factuur sturen. Factureer je onterecht met 0% btw aan een vrijgestelde klant, dan kan de fiscus de btw later bij jou komen halen.
De beslisboom in twee vragen
Gebruik deze twee controles vóór je een factuur opmaakt. Alleen wanneer beide antwoorden ja zijn, pas je medecontractant toe.
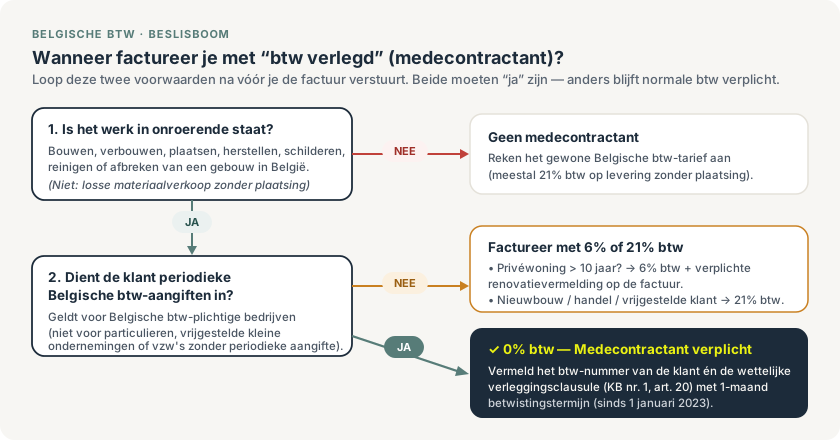
Twijfel je of een klant periodieke btw-aangiften indient? Controleer zijn ondernemingsnummer in de KBO / VIES en gebruik de wettelijke factuurvermelding met 1-maand betwistingstermijn.
Wat telt als "werk in onroerende staat"?
De regeling geldt voor alle bouw-, renovatie-, afbraak-, herstellings-, onderhouds- en reinigingswerken aan een in België gelegen gebouw. Ook de levering met plaatsing van verwarmingsinstallaties, sanitair, elektrische installaties, zonwering, inbouwkasten of vloerbekleding valt eronder.
Let op de twee klassieke grenzen:
- Enkel materiaal verkopen zonder plaatsing (bv. je verkoopt een overschot isolatieplaten aan een collega-aannemer) is géén werk in onroerende staat → gewoon 21% btw.
- Intellectuele diensten zoals een architect, stabiliteitsingenieur of veiligheidscoördinator vallen niet onder medecontractant → gewoon 21% btw.
De verplichte factuurvermelding (vernieuwd sinds 1 januari 2023)
Vroeger volstond de korte zin "Btw verlegd". Sinds 1 januari 2023 is de wetgever strenger — én tegelijk beschermender voor de aannemer. Je bent verplicht onderstaande tekst letterlijk op je factuur te zetten:
Btw verlegd: Bij gebrek aan schriftelijke betwisting binnen een termijn van één maand vanaf de ontvangst van de factuur, wordt de afnemer geacht te erkennen dat hij een belastingplichtige is gehouden tot de indiening van periodieke aangiften. Als die voorwaarde niet vervuld is, is de afnemer ten aanzien van die voorwaarde aansprakelijk voor de betaling van de verschuldigde belasting, interesten en geldboeten.
Waarom die lange zin belangrijk is voor jou als aannemer: als een klant zijn btw-nummer doorgeeft maar eigenlijk onder de vrijstellingsregeling voor kleine ondernemingen valt (zonder periodieke aangiften) en hij jouw factuur niet binnen één maand schriftelijk betwist, verschuift de aansprakelijkheid voor de btw naar de klant — op voorwaarde dat je niet te kwader trouw handelde.
Vijf valkuilen uit de Belgische bouwpraktijk
| Situatie | Wel of geen medecontractant? | Waarom? |
|---|---|---|
| Kleine onderneming (omzet < € 25.000, btw-vrijgesteld) | Geen medecontractant (6% of 21% btw) | Heeft wel een btw-nummer, maar dient géén periodieke btw-aangiften in. |
| Vrije beroepen zonder btw-aangifte (arts, kinesist, vzw) | Geen medecontractant (6% of 21% btw) | Vrijgestelde btw-plichtige zonder periodieke aangiften. |
| Gemengd gebruik (woning + kantoor van bv. een architect of zelfstandige) | Medecontractant (0%) op het zakelijke deel — of op het geheel als de klant zijn btw-nummer doorgeeft voor de werken aan het gebouw | Zodra de afnemer periodieke btw-aangiften indient en het werk aan een deels beroepsmatig gebruikt pand factureert op zijn btw-nummer, geldt de verlegging (de klant corrigeert het privégedeelte in eigen aangifte). |
| Werken aan een zuivere privéwoning van een zaakvoerder (gefactureerd op privénaam) | Geen medecontractant (6% of 21% btw) | De klant handelt als particulier, niet als belastingplichtige. |
| Buitenlandse klant met enkel een buitenlands btw-nummer | Geen Belgische medecontractant (tenzij rechtstreeks geïdentificeerd in BE met aansprakelijk vertegenwoordiger) | Check altijd of de klant een geldig BE-btw-nummer heeft met periodieke aangifteplicht. |
Wat betekent medecontractant voor Peppol en je eigen cashflow?
- Peppol-verplichting sinds 1 januari 2026: Elke medecontractant-factuur is per definitie een Belgische B2B-factuur en moet dus via Peppol worden verstuurd. Gebruik in je UBL-factuur de juiste btw-categoriecode (
AE— Reverse Charge) en de wettelijke tekst in het btw-vrijstellingsveld. - Btw-krediet op je eigen aangifte: Als je als onderaannemer bijna alleen onder medecontractant factureert, reken je zelf 0% btw aan maar betaal je wel 21% btw aan je leveranciers. Daardoor heb je elk kwartaal (of elke maand) een btw-tegoed bij de fiscus. Bespreek met je boekhouder of je in aanmerking komt voor versnelde teruggaaf, zodat dat geld niet onnodig vastzit. Lees ook onze gids over btw-afdracht en btw-planning voor aannemers.
- Inhoudingsplicht 30bis niet vergeten: Werk je zelf met onderaannemers die aan jou onder medecontractant factureren? Controleer vóór elke betaling altijd de inhoudingsplicht (checkinhoudingsplicht.be) zodat je nooit hoofdelijk aansprakelijk wordt voor hun RSZ- of fiscale schulden.
Verder over dit onderwerp
Digitaal offertes ondertekenen in België: wanneer is een online handtekening rechtsgeldig?
Alles wat een Belgische aannemer moet weten over de drie eIDAS-niveaus, bewijswaarde bij discussies, algemene voorwaarden meesturen en de uitzonderingen bij e-Procurement en Wet Breyne.
Btw-checklist voor Belgische aannemers: 6%, 21%, medecontractant en Peppol
Bepaal vóór elke offerte en factuur het juiste Belgische btw-tarief: 6% renovatie met verplichte vermelding, 21% standaard, 0% medecontractant en Peppol B2B.
Materialen per werkpakket klaarzetten: wanneer verdient kitting zich terug?
Bereken of materiaalkitting loont: vergelijk magazijnvoorbereiding, controle en transport met vermeden werfuren in een Gents rekenvoorbeeld.