TVA cocontractant dans la construction en Belgique : conditions, mention 2023+ et grille 45
Quand appliquer l'autoliquidation TVA (AR n° 1 art. 20) en Belgique ? Arbre de décision, mention légale avec délai d'un mois et classement en grille 45.
Le régime de la TVA cocontractant (autoliquidation prévue par l'article 20 de l'Arrêté royal n° 1) reste l'une des règles les plus mal appliquées dans le bâtiment belge. Une idée reçue tenace veut qu'il ne concerne que les travaux réalisés en sous-traitance pour une autre entreprise de construction. C'est inexact — et cette confusion provoque régulièrement des factures rejetées, des notes de crédit et des régularisations lors d'un contrôle TVA.
Les deux conditions exactes (et la fin du mythe NACE 41–43)
En Belgique, l'autoliquidation à 0 % de TVA s'impose dès que deux critères cumulatifs sont remplis :
- Les prestations relèvent des travaux immobiliers en Belgique : construction, rénovation, transformation, finition, entretien, réparation, nettoyage ou démolition d'un immeuble par nature, y compris la fourniture avec fixation de chauffage, sanitaire, électricité ou menuiserie encastrée. Une simple livraison de matériaux sans pose reste soumise au taux normal (21 %).
- Le client est un assujetti tenu au dépôt de déclarations TVA périodiques en Belgique (ou un assujetti établi à l'étranger disposant d'un représentant responsable agréé en Belgique).
Conséquence pratique directe : le secteur d'activité du client n'intervient pas. Que vous posiez du carrelage dans une boulangerie, refassiez l'électricité d'un cabinet d'avocat assujetti ou interveniez comme sous-traitant sur un gros œuvre, le régime du cocontractant est obligatoire dès lors que le client dépose des déclarations TVA trimestrielles ou mensuelles et que les travaux concernent son activité.
À l'inverse, vous facturez avec 6 % ou 21 % de TVA dès que le client ne dépose pas de déclarations périodiques :
- un particulier ;
- une petite entreprise sous le régime de la franchise TVA (chiffre d'affaires annuel maximal de 25 000 €) ;
- un assujetti totalement exempté (médecin, kinésithérapeute, ASBL exemptée) ;
- un indépendant ou dirigeant commandant des travaux exclusivement pour son logement privé.
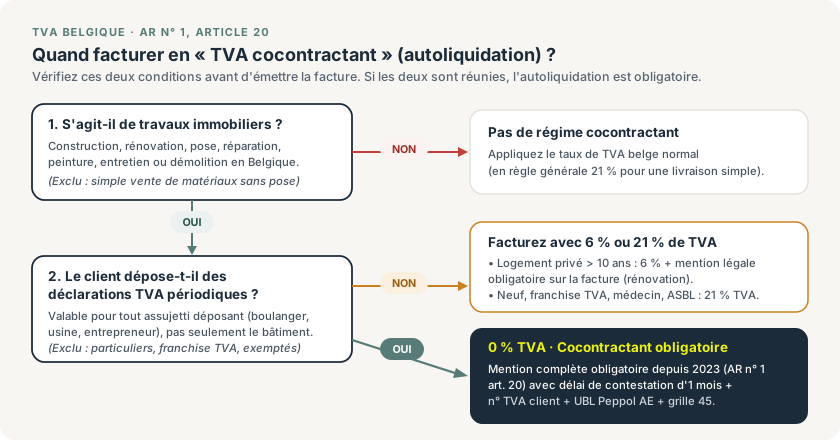
Ne vous fiez pas au code NACE : contrôlez le statut de déclarant périodique du client et l'affectation professionnelle du bâtiment.
La mention obligatoire depuis le 1er janvier 2023 et le délai d'un mois
Depuis le 1er janvier 2023, l'ancienne formule courte « TVA due par le cocontractant » ne suffit plus pour vous protéger. L'article 20, § 3 de l'AR n° 1 impose désormais une clause d'autoliquidation détaillée sur chaque facture (y compris chaque facture d'acompte et état d'avancement).
Cette mention officielle du SPF Finances — à reprendre telle quelle depuis la formule légale — repose sur trois éléments indissociables :
- le titre « Autoliquidation » ;
- la présomption selon laquelle, à défaut de contestation écrite dans un délai d'un mois à compter de la réception de la facture, le client reconnaît être un assujetti tenu au dépôt de déclarations TVA périodiques ;
- le transfert de responsabilité précisant que si cette condition n'est pas remplie, le client supporte lui-même la TVA due, les intérêts et les amendes.
Cet ajout protège directement l'entrepreneur face aux indépendants sous régime de franchise : ils disposent bien d'un numéro de TVA belge, mais ne déposent pas de déclarations périodiques. S'ils ne vous avertissent pas par écrit dans le mois suivant la réception de la facture, votre responsabilité est dégagée (sauf collusion ou erreur manifeste).
Grilles TVA et envoi obligatoire via Peppol B2B
Une erreur récurrente consiste à déclarer le chiffre d'affaires cocontractant en grille 44. En Belgique, la répartition exacte dans votre déclaration TVA est la suivante :
| Partie | Grilles TVA belges | Conséquence |
|---|---|---|
| Vous (entrepreneur / sous-traitant) | Grille 45 (et non la grille 44, réservée aux services B2B intracommunautaires UE) | 0 € de TVA facturée |
| Votre client (donneur d'ordre) | Grille 87 (base imposable, ventilée en 81/82/83) · Grille 56 (TVA due) · Grille 59 (TVA déductible) | Neutre si le client bénéficie d'un droit à déduction intégral |
Depuis le 1er janvier 2026, vos factures B2B belges en cocontractant doivent obligatoirement transiter par Peppol. Dans le fichier UBL XML, la taxe utilise le code catégorie AE (Reverse Charge) accompagné de la mention légale 2023 complète.
Les trois erreurs à éviter en pratique
- Facturer 21 % de TVA par prudence à un client cocontractant : le client ne peut pas déduire une TVA facturée à tort et refusera le paiement jusqu'à réception d'une note de crédit et d'une facture rectifiée via Peppol.
- Oublier la mention sur les acomptes : chaque facture liée au chantier doit comporter le numéro de TVA du client et la clause complète avec délai d'un mois.
- Mélanger travaux privés et professionnels sans ventilation : pour un bâtiment mixte, seule la quotité professionnelle (ou l'ensemble si la partie professionnelle est prépondérante selon les règles d'affectation) suit le régime B2B ; en cas de doute, vérifiez avec votre comptable et notre aperçu des taux de TVA construction.
Dans Enfin, activez le statut cocontractant sur le client ou le projet une seule fois : acomptes, états d'avancement et factures finales partent automatiquement sur Peppol à 0 % TVA avec le code AE, la clause légale 2023 complète et le classement en grille 45.
Sur le même sujet
Attestation 6 % TVA rénovation en Belgique : remplacée par la mention obligatoire sur facture
L'attestation papier 6 % TVA est supprimée depuis 2022 en Belgique : voici la mention obligatoire sur facture, la règle des 10 ans et le délai d'un mois.