Facture UBL en Belgique : format, Peppol et contrôles en 2026
Comprendre une facture UBL en Belgique : données structurées, Peppol-BIS, différence avec le PDF, contrôles avant envoi, corrections et archivage.
Une facture UBL est un fichier XML dans lequel le fournisseur, le client, les lignes, la TVA, les totaux et les données de paiement sont identifiés comme des champs structurés. Le logiciel du destinataire peut ainsi contrôler et importer la facture sans relire une mise en page. En Belgique, Peppol-BIS constitue le format de référence pour les factures électroniques structurées soumises à l'obligation B2B depuis le 1er janvier 2026.
En bref, UBL désigne la syntaxe du document, Peppol-BIS ajoute le modèle de données et les règles de validation, et Peppol est le réseau qui achemine la facture. Un PDF peut toujours accompagner le fichier pour la lecture humaine, mais il ne remplace pas la facture structurée lorsque l'obligation s'applique.
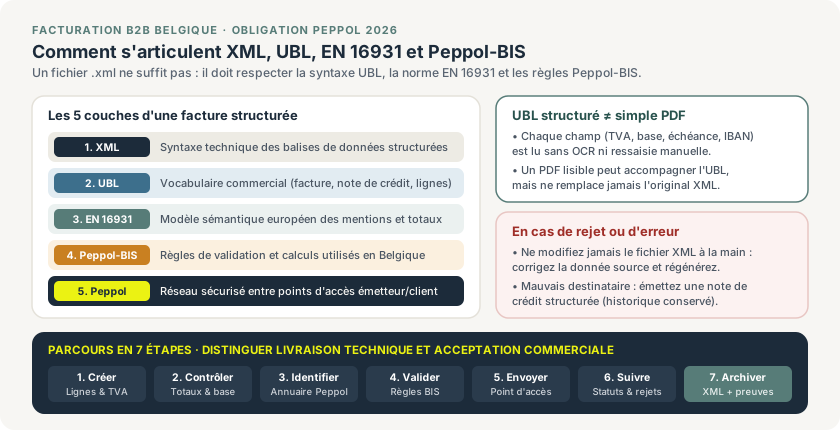
Du fichier XML au réseau Peppol : chaque couche remplit un rôle précis, de la syntaxe des champs jusqu'à l'archivage probant.
XML, UBL, EN 16931 et Peppol-BIS : cinq couches distinctes
Ces termes reviennent ensemble dans les fiches logiciels, mais ils couvrent cinq niveaux différents :
| Notion | Rôle concret |
|---|---|
| XML | Manière technique d'écrire des éléments balisés et structurés |
| UBL | Vocabulaire normalisé pour des documents commerciaux (facture, note de crédit) |
| EN 16931 | Norme européenne qui définit le modèle sémantique minimal d'une facture |
| Peppol-BIS Billing | Spécification opérationnelle et règles de calcul appliquées à l'échange |
| Réseau Peppol | Infrastructure reliant l'expéditeur, les points d'accès et le destinataire |
Un fichier peut être du XML valide sans être une facture conforme. Il peut aussi suivre la syntaxe UBL sans respecter toutes les règles Peppol-BIS ou les mentions fiscales belges (comme la mention obligatoire de TVA cocontractant ou de TVA à 6 % en rénovation). Votre logiciel doit valider l'ensemble applicable, et pas uniquement exporter un fichier .xml.
Ce que contient le document structuré
Une facture UBL belge regroupe au minimum :
- le numéro unique et le type de document (facture ou note de crédit) ;
- les dates d'émission, d'échéance et, lorsque c'est requis, la date de prestation ;
- l'identité légale et les identifiants (numéro d'entreprise BCE / TVA) du fournisseur et du client ;
- la devise ;
- chaque ligne avec description, quantité, unité et prix unitaire ;
- les remises ou majorations éventuelles ;
- les catégories, bases imposables et montants de TVA ;
- les totaux hors TVA, TVA comprise et le montant net à payer ;
- la référence de commande, de contrat ou de chantier lorsque le client l'exige ;
- le moyen de paiement, l'IBAN et la communication structurée ;
- les mentions liées à un régime particulier (autoliquidation, rénovation 6 %, exonération).
Toutes ces données doivent se réconcilier arithmétiquement : le total des lignes, les remises, les bases par taux de TVA, les acomptes déduits et le solde payable forment un calcul vérifié avant transmission.
Pourquoi un PDF ne suffit pas
Un PDF organise du texte et des colonnes pour l'œil humain. Un logiciel peut tenter d'en extraire le contenu par OCR, mais il doit deviner quel nombre représente la base imposable, le taux ou le solde dû.
Dans une facture UBL, chaque valeur porte une signification explicite. Cela supprime la ressaisie chez le client et chez le comptable, sans pour autant garantir la justesse commerciale ou fiscale : un taux de 21 % techniquement bien encodé peut rester erroné si la prestation relève du 6 % ou de l'autoliquidation, et un identifiant Peppol valide peut pointer vers une autre entité d'un groupe.
Vous pouvez joindre une représentation PDF lisible en complément. Veillez alors à ce qu'elle soit générée depuis les mêmes données que l'UBL et définissez clairement quelle source déclenche les contrôles comptables.
Quelles factures entrent dans l'obligation belge depuis 2026 ?
Depuis le 1er janvier 2026, les factures entrant dans le champ de l'obligation B2B belge doivent être émises sous format électronique structuré, même si les travaux facturés ont été réalisés avant cette date. Le périmètre exact comporte des conditions et exceptions, notamment selon l'établissement des parties et le type d'opération.
Évitez d'appliquer un raccourci uniforme à toutes vos ventes belges ou transfrontalières. Vérifiez le statut du client (B2B assujetti ou particulier B2C), son établissement et la nature de la prestation. Même une entreprise qui travaille surtout pour des particuliers doit pouvoir recevoir des factures structurées de ses fournisseurs belges via Peppol.
Le parcours complet d'une facture UBL
- Créer. Vous sélectionnez le client, les lignes de chantier, le régime TVA et l'échéance.
- Contrôler. Le logiciel vérifie les mentions obligatoires et l'équilibre des totaux.
- Identifier. Le système résout l'identifiant Peppol du destinataire via l'annuaire, sans devoir le réclamer manuellement à chaque client.
- Valider. Le fichier passe les contrôles de syntaxe UBL, de profil Peppol-BIS et de règles métier.
- Envoyer. Votre point d'accès Peppol transmet la facture au point d'accès du client.
- Suivre. Les statuts techniques et éventuels rejets restent rattachés au document.
- Archiver. L'original XML/UBL, son rendu lisible et les preuves de transmission sont conservés ensemble.
Un statut « envoyé » ne signifie pas que le client a validé le montant sur le fond. Séparez toujours validation locale, transmission, livraison technique, acceptation commerciale et comptabilisation.
Liste de contrôles avant d'appuyer sur « Envoyer »
Avant l'expédition, vérifiez systématiquement :
- la raison sociale et le numéro de TVA exacts ;
- la correspondance entre le destinataire Peppol résolu et le cocontractant réel ;
- la continuité de la numérotation unique ;
- les quantités, unités, prix unitaires et remises ;
- les codes TVA et mentions légales obligatoires ;
- la concordance exacte entre total des lignes, TVA et montant payable ;
- la date d'échéance, l'IBAN et la communication structurée ;
- la présence de la référence acheteur ou du code chantier demandés ;
- l'alignement complet entre l'UBL et l'aperçu PDF.
Dans le bâtiment, maintenez aussi le lien direct vers le devis accepté, l'état d'avancement, les bons de travaux supplémentaires et le procès-verbal de réception.
Réagir proprement à un rejet ou à une erreur
Un rejet technique doit indiquer un motif exploitable (code TVA manquant, total incohérent, référence acheteur absente). Corrigez toujours la donnée dans votre logiciel, régénérez l'UBL et conservez la trace de la tentative refusée. Ne modifiez jamais un fichier XML à la main dans un éditeur de texte : il ne correspondrait plus à vos écritures.
Si la facture a été acheminée vers le mauvais destinataire, le portail fédéral belge précise que les montants facturés à tort doivent être régularisés par un document rectificatif — en pratique une note de crédit. La facture erronée reste dans l'historique. Tout document qui modifie une facture électronique structurée en s'y référant sans ambiguïté est lui-même assimilé à une facture et doit suivre le format structuré applicable.
Annexes, pièces justificatives et archivage
Les annexes qui complètent juridiquement la facture (métré, état d'avancement approuvé, bon d'intervention signé) doivent voyager avec elle par le canal prévu. L'UBL permet d'embarquer une pièce jointe ou un lien lorsque les règles le tolèrent. N'envoyez pas une pièce essentielle par un e-mail séparé sans référence vérifiable, et n'alourdissez pas l'UBL avec toutes les photos brutes du chantier : joignez les justificatifs contractuels et gardez le dossier complet dans le projet.
Pour l'archivage numérique, conservez le fichier UBL/XML d'origine pendant toute la durée légale belge, accompagné de sa forme lisible, des notes de crédit, des annexes et des accusés de transmission. Testez régulièrement l'exportation complète (fichiers, métadonnées et liens) afin de ne pas dépendre d'un seul prestataire.
Questions concrètes à poser à votre éditeur logiciel
- Le logiciel envoie-t-il et reçoit-il réellement via le réseau Peppol ?
- Quel profil Peppol-BIS et quelles règles fiscales belges valide-t-il avant l'envoi ?
- Comment affiche-t-il un rejet technique et la réponse du destinataire ?
- Comment émet-on une note de crédit structurée sans casser la numérotation ?
- Le PDF lisible est-il généré à partir des mêmes données que le fichier UBL ?
- Peut-on exporter l'intégralité des originaux XML, statuts, annexes et journaux ?
- Le statut distingue-t-il clairement livraison technique et acceptation commerciale ?
Enfin relie la facturation Peppol à vos clients, devis et chantiers. Consultez aussi le guide pratique sur l'e-facturation Peppol ou les tarifs d'Enfin.
Sources officielles et date de vérification
Vérifié le 16 septembre 2026.
- Portail belge e-facture : fonctionnement, XML, UBL et Peppol
- Portail belge e-facture : FAQ générale sur les formats structurés
- Portail belge e-facture : questions spécifiques, rejets et corrections
Sur le même sujet
Note de crédit en 2026 pour une facture de 2025: quel format utiliser?
Reliez la correction au document d'origine et choisissez le format d'envoi adapté sans confondre date d'émission et format source.
Facturation Peppol en Belgique : le guide pratique pour 2026
Maîtrisez l'obligation belge de facturation électronique B2B via Peppol en 2026 : format structuré, opérations visées, étapes d'envoi et gestion d'erreurs.
Pourquoi Excel n'est plus un outil de facturation viable en Belgique (surtout depuis Peppol 2026)
Depuis le 1er janvier 2026, Peppol UBL est obligatoire en B2B en Belgique. Pourquoi Excel décroche sur la loi, la numérotation, la TVA et les paiements.