Attestation 6 % TVA rénovation en Belgique : remplacée par la mention obligatoire sur facture
L'attestation papier 6 % TVA est supprimée depuis 2022 en Belgique : voici la mention obligatoire sur facture, la règle des 10 ans et le délai d'un mois.
Beaucoup d'entrepreneurs cherchent encore à télécharger une « attestation 6 % TVA » à faire signer sur papier avant le début d'une rénovation. Bonne nouvelle administrative : l'attestation papier 6 % est supprimée en Belgique depuis le 1er janvier 2022 (avec fin de la période transitoire au 30 juin 2022).
Elle a été remplacée par une mention légale détaillée à inscrire directement sur la facture, assortie d'un délai de contestation d'un mois pour le client. Mais si vous omettez cette mention — ou si vous appliquez 6 % sur des travaux exclus — l'écart de 15 % de TVA (entre 6 % et 21 %) retombe directement sur votre entreprise.
Les cinq conditions cumulatives pour facturer à 6 % en rénovation
Pour appliquer le taux réduit de 6 % prévu par l'Arrêté royal n° 20 (tableau A, rubriques XXXI et XXXVIII), cinq conditions doivent être réunies simultanément :
- Habitation d'au moins 10 ans (calcul par année civile) : l'âge se compte par année civile à partir de la première occupation, et non de date à date. Une maison occupée pour la première fois en 2016 (même en novembre 2016) ouvre droit au taux de 6 % dès le 1er janvier 2026.
- Usage privé exclusif ou principal : après les travaux, le bâtiment sert exclusivement ou principalement (plus de 50 % de la surface) de logement privé — occupé par le propriétaire ou loué à un particulier. Si la partie professionnelle dépasse 50 %, seuls les travaux portant sur les pièces privées peuvent bénéficier des 6 %, à condition d'être clairement ventilés.
- Facturation directe à un consommateur final : propriétaire, usufruitier ou locataire particulier. Si vous travaillez comme sous-traitant pour un autre assujetti, le régime de TVA cocontractant s'applique.
- Fourniture et pose par le même entrepreneur : les travaux immobiliers doivent porter sur le logement lui-même (rénovation, transformation, entretien, réparation). La vente de matériaux seuls sans placement reste à 21 %.
- Présence de la mention légale complète sur chaque facture : aussi bien sur les factures d'acompte que sur les états d'avancement et le solde.
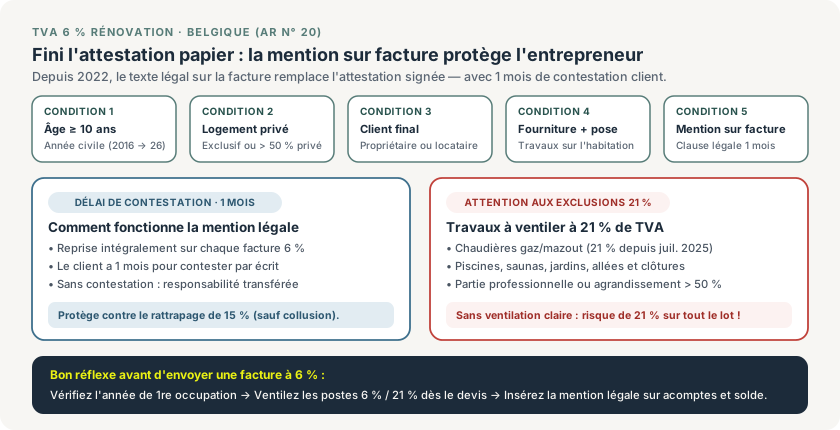
La mention sur facture supprime la chasse aux formulaires papier tout en transférant la responsabilité fiscale au client qui ne conteste pas dans le mois.
Comment la mention légale et le délai d'un mois vous protègent
Au lieu de faire signer une attestation séparée, vous devez reprendre sur la facture la mention officielle du SPF Finances (rubrique XXXI / XXXVIII). Cette clause précise que, en l'absence de contestation écrite dans le mois suivant la réception de la facture, le client est présumé confirmer que :
- la première occupation de l'habitation remonte à une année civile antérieure d'au moins dix ans à la date de la première facture ;
- après les travaux, le bien reste affecté exclusivement ou à titre principal au logement privé ;
- les travaux lui sont fournis et facturés en qualité de consommateur final.
Elle indique également que si l'une de ces conditions fait défaut, le taux normal de 21 % s'applique et le client assume personnellement le paiement de la différence de taxe, des intérêts et des amendes. Sauf collusion entre vous et le client ou non-respect manifeste des règles, votre responsabilité d'entrepreneur est ainsi dégagée dès l'expiration du délai d'un mois.
Sans cette mention sur la facture, en revanche, vous restez exposé lors d'un contrôle : sur un chantier de 20 000 € HTVA, la différence entre 6 % (1 200 €) et 21 % (4 200 €) représente 3 000 € nets à sortir de votre trésorerie, hors intérêts et amendes.
Attention aux travaux exclus du 6 % (dont le chauffage fossile depuis juillet 2025)
Même dans une maison privée de plus de 10 ans, tout ne passe pas à 6 %. Ventilez systématiquement les postes à 21 % dès le devis de rénovation et sur la facture :
| Travaux dans une maison privée > 10 ans | Taux de TVA belge | Point d'attention pratique |
|---|---|---|
| Toiture, isolation, châssis, plomberie, électricité, peinture, sols, cuisine équipée encastrée | 6 % | Fourniture + pose par vos soins ; électroménager non encastré = 21 % |
| Chaudières au gaz ou au mazout et composants fossiles spécifiques | 21 % (depuis le 29 juillet 2025) | La période transitoire s'est achevée le 30 juin 2026 ; tuyauterie, radiateurs et chauffage sol restent à 6 % si ventilés distinctement |
| Agrandissement / extension | 6 % uniquement si la partie ancienne reste > 50 % | Si la nouvelle surface dépasse la moitié du bâtiment total : 21 % sur l'ensemble |
| Jardin, piscine, sauna, allée, clôture, terrasse non attenante | 21 % | Toujours facturer sur des lignes séparées à 21 % |
| Démolition et reconstruction | 6 % sous conditions strictes | Régime distinct exigeant une déclaration électronique MyMinfin (formulaire 111) — pas la mention rénovation |
Pour une vue complète de tous les régimes belges, consultez notre récapitulatif des taux de TVA dans la construction et nos repères pour la déclaration TVA trimestrielle (les ventes à 6 % se déclarent en grille 01).
Sécuriser chaque facture à 6 % dans Enfin
Dans Enfin, vous paramétrez le taux de TVA par ligne de devis (6 % sur la rénovation, 21 % sur une chaudière fossile ou l'extérieur). Sur chaque acompte et facture finale contenant du 6 %, la mention légale belge complète est ajoutée automatiquement et archivée 10 ans avec le chantier.
Sur le même sujet
Attestation d'assurance décennale : la contrôler avant l'ouverture du chantier
Contrôlez l'attestation d'assurance décennale avant l'ouverture du chantier en Belgique : 5 vérifications, statuts reçu/contrôlé/accepté et alertes.
TVA cocontractant dans la construction en Belgique : conditions, mention 2023+ et grille 45
Quand appliquer l'autoliquidation TVA (AR n° 1 art. 20) en Belgique ? Arbre de décision, mention légale avec délai d'un mois et classement en grille 45.
Peppol obligatoire en Belgique depuis 2026 : champ et exceptions
Déterminez si une facture belge relève de l'obligation B2B selon les parties, l'établissement, l'opération, les exceptions et la réception.