Déclaration TVA pour entrepreneurs belges : échéances du 25, grilles clés et pièges à éviter
Depuis la réforme de la chaîne TVA belge, les déclarants trimestriels ont jusqu'au 25 du mois suivant. Voici les grilles construction et la méthode sans stress.
La grande majorité des entrepreneurs du bâtiment confient le dépôt Intervat de leur déclaration TVA à leur comptable. C'est logique. Pourtant, la qualité et le coût de cette déclaration dépendent directement des pièces que vous remettez — et de votre compréhension des règles belges propres à la construction.
Depuis la réforme de la chaîne TVA entrée en vigueur en 2025, le calendrier et les sanctions ont changé. Voici ce qui compte concrètement sur le terrain.
Le calendrier belge : le 25 pour les trimestriels, le 20 pour les mensuels
En Belgique, vous déposez une déclaration trimestrielle tant que votre chiffre d'affaires annuel reste inférieur à 2 500 000 € HTVA (au-delà, ou sur option pour récupérer plus vite un crédit TVA récurrent en sous-traitance, vous passez en déclaration mensuelle).
- Déclarants trimestriels : date limite de dépôt et de paiement fixée au 25 du mois suivant le trimestre (reportée auparavant du 20 au 25 par la réforme de la chaîne TVA) :
- T1 (janvier – mars) : 25 avril
- T2 (avril – juin) : 25 juillet
- T3 (juillet – septembre) : 25 octobre
- T4 (octobre – décembre) : 25 janvier
- Déclarants mensuels : la date limite reste le 20 du mois suivant.
La réforme a également remplacé l'ancien compte courant TVA par le compte-provisions TVA sur MyMinfin (permettant de gérer vos crédits ou de demander un remboursement plus souplement lorsque vos déclarations sont déposées à temps), tout en durcissant le suivi des retards : sans dépôt, l'administration peut émettre une proposition de déclaration de substitution accompagnée d'amendes progressives.
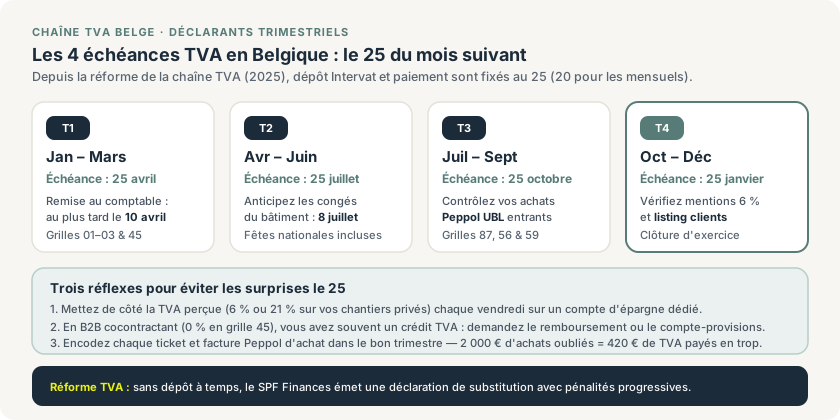
Fixer votre remise comptable au jour 8 ou 10 du mois suivant laisse à votre cabinet deux semaines pour valider vos grilles et annoncer le solde avant le 25.
Les grilles TVA que tout entrepreneur doit reconnaître
Même si votre comptable remplit Intervat, relire le résumé de vos grilles avant envoi évite des erreurs coûteuses :
| Grille | Contenu en construction belge | Exemple concret |
|---|---|---|
| 01 | Ventes taxées à 6 % | Rénovation d'une habitation privée de plus de 10 ans avec mention légale 6 % |
| 02 | Ventes taxées à 12 % | Certains travaux de logement social |
| 03 | Ventes taxées à 21 % | Construction neuve, bâtiment commercial, terrasse ou piscine |
| 45 | Ventes en TVA cocontractant belge | Travaux immobiliers facturés à 0 % à un client déposant des déclarations TVA périodiques (AR n° 1 art. 20) |
| 44 | Services B2B intracommunautaires (UE) | À ne pas confondre avec la grille 45 réservée au cocontractant belge |
| 81 / 82 / 83 | Achats (marchandises, services, investissements) | Matériaux négociants, location nacelles, achat camionnette |
| 87 | Achats reçus en cocontractant belge | Factures de vos sous-traitants belges avec autoliquidation |
| 54 & 56 | TVA due (ventes 01–03 en grille 54 ; cocontractant reçu en grille 56) | Taxe collectée ou autoliquidée |
| 59 | TVA déductible sur achats et frais professionnels | TVA sur vos matériaux, sous-traitants (56 → 59) et outillage |
| 71 / 72 | Solde final : 71 à payer au SPF Finances, 72 crédit TVA | Différence entre TVA due et TVA déductible |
Un entrepreneur qui travaille principalement en sous-traitance B2B (ventes en grille 45 à 0 % TVA) paie 21 % de TVA sur ses matériaux et son carburant. Il se retrouve régulièrement en grille 72 (crédit TVA) : dans ce cas, le passage en déclaration mensuelle mérite d'être discuté avec votre comptable pour améliorer votre trésorerie.
Quatre erreurs qui déclenchent des corrections ou un contrôle
- Rattacher une facture au mauvais trimestre : c'est la date de facture (ou la date d'exigibilité / d'encaissement d'acompte selon le cas) qui fixe le trimestre, pas le jour où vous l'envoyez au comptable. Une facture datée du 29 mars appartient au T1.
- Confondre grille 44 et grille 45 : vos factures belges en autoliquidation construction vont en grille 45, jamais en grille 44 (réservée aux prestations B2B transfrontalières dans l'UE).
- Oublier des tickets et factures Peppol entrantes : depuis le 1er janvier 2026, vos fournisseurs belges envoient leurs factures B2B via Peppol. Si une facture UBL reste non traitée ou si des tickets de bricolage restent dans la boîte à gants, vous payez 21 % de TVA de trop sur ce trimestre.
- Appliquer 6 % sans les conditions réunies : sans mention légale sur la facture ou pour une partie professionnelle non ventilée, le fisc réclame les 15 % de différence lors d'un contrôle. Consultez notre récapitulatif des taux de TVA dans la construction.
Préparer son trimestre sans urgence dans Enfin
Dans Enfin, vos factures de vente portent automatiquement le taux TVA ou le régime cocontractant défini par projet et se classent dans le bon trimestre. Vos achats Peppol UBL et tickets scannés sont centralisés dans le même flux de gestion des dépenses et lettrés avec vos extraits bancaires.
Votre comptable accède directement aux pièces UBL/PDF et à l'aperçu TVA par période dès le début du mois suivant : le montant à payer ou à récupérer est connu bien avant le 25, sans soirée de tri de dernière minute.
Sur le même sujet
Checklist TVA pour entrepreneurs belges : 0 %, 6 % ou 21 % sans erreur en 2026
TVA 0 % cocontractant, 6 % rénovation de plus de 10 ans ou 21 % : parcourez cette checklist belge à jour avec mentions obligatoires et Peppol B2B 2026.
Deux techniciens sur un bon de travail : éviter les heures et matériaux en double
Distinguez durée de visite, heures par technicien et consommation commune pour contrôler une intervention avant facturation.
Déclaration de travaux : ajouter un sous-traitant inconnu
Déclaration de travaux ONSS en Belgique : déclarez la chaîne connue avant début, ajoutez un sous-traitant engagé ensuite et gérez le cas du béton.