Checklist TVA pour entrepreneurs belges : 0 %, 6 % ou 21 % sans erreur en 2026
TVA 0 % cocontractant, 6 % rénovation de plus de 10 ans ou 21 % : parcourez cette checklist belge à jour avec mentions obligatoires et Peppol B2B 2026.
Sur un chantier de 20 000 € HTVA, facturer à 6 % au lieu de 21 % crée un écart de 3 000 € de TVA. En cas de contrôle du SPF Finances, si la mention obligatoire manque ou si les conditions ne sont pas réunies, c'est l'entrepreneur qui risque le redressement, les intérêts et l'amende. Avant d'émettre la moindre facture d'acompte ou de solde, vérifiez systématiquement cet ordre de contrôle en trois branches.
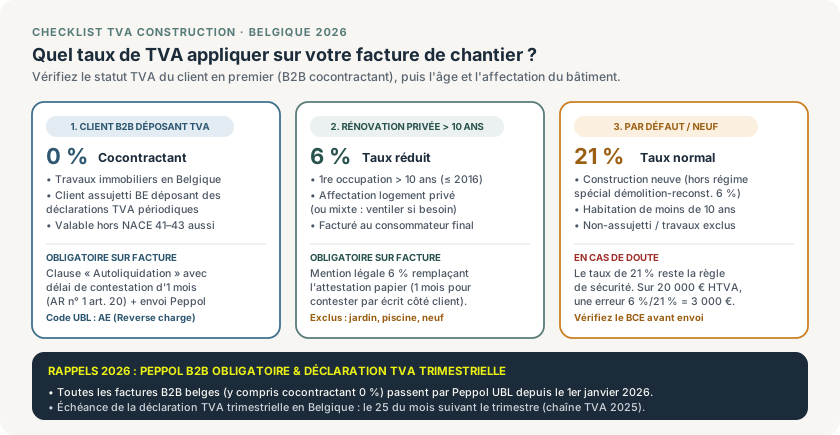
Commencez toujours par vérifier si le client relève de l'autoliquidation B2B (0 % cocontractant), avant d'examiner les conditions du taux réduit à 6 %.
Étape 1 : Le client est-il un assujetti TVA belge déposant des déclarations périodiques ? (0 % cocontractant)
C'est la première question à poser pour tous travaux immobiliers en Belgique.
- Oui (client belge avec numéro TVA actif déposant des déclarations périodiques mensuelles ou trimestrielles) : le régime du cocontractant (autoliquidation) s'applique obligatoirement (AR n° 1, art. 20). Attention à une erreur tenace : ce régime ne dépend pas d'un code NACE 41–43 chez votre client. Il s'applique aussi si vous rénovez la boulangerie d'un boulanger ou le cabinet d'une société médicale assujettie déposante.
- Mention légale obligatoire depuis le 1er janvier 2023 : il ne suffit plus d'écrire simplement « cocontractant ». Vous devez inscrire la clause complète prévoyant le délai de contestation d'un mois : « Autoliquidation : En l'absence de contestation par écrit, dans un délai d'un mois à compter de la réception de la facture, le client est présumé reconnaître qu'il est un assujetti tenu au dépôt de déclarations périodiques. Si cette condition n'est pas remplie, le client endossera, par rapport à cette condition, la responsabilité quant au paiement de la taxe, des intérêts et des amendes dus. »
- Obligation Peppol B2B 2026 : depuis le 1er janvier 2026, toute facture B2B entre assujettis belges — y compris en autoliquidation à 0 % — doit être envoyée au format électronique structuré via Peppol, avec le code catégorie TVA UBL
AE(Reverse charge).
Si votre client est un particulier, un petit franchisé TVA non déposant ou un assujetti exempté ne déposant pas de déclarations périodiques (vérifiez toujours son statut via son numéro BCE), passez à l'étape 2.
Étape 2 : Le chantier remplit-il toutes les conditions de la TVA à 6 % (rénovation > 10 ans) ?
Pour appliquer le taux réduit de 6 % en rénovation privée, toutes ces conditions doivent être réunies :
- Ancienneté d'au moins 10 ans : calculée sur base de la première occupation par année civile. En 2026, le logement doit avoir été occupé pour la première fois au plus tard au cours de l'année 2016.
- Usage privé : le bâtiment est utilisé exclusivement ou principalement comme logement privé (occupé par le propriétaire ou loué comme habitation). En cas d'usage mixte (logement + bureau/commerce), ventilez la facture : 6 % sur la partie privée et 21 % sur la partie professionnelle si cette dernière est prépondérante ou concerne des travaux purement professionnels.
- Facturation directe au consommateur final : propriétaire, usufruitier ou locataire.
- Nature des travaux : travaux immobiliers portant sur l'habitation elle-même (toiture, isolation, châssis, sanitaires, électricité, plafonnage, peinture, sols fixes). Restent en principe à 21 % : aménagement de jardin, clôtures, piscines, saunas, allées indépendantes, appareils électroménagers non encastrés et certaines installations soumises à des exclusions spécifiques (vérifiez toujours avec votre comptable les règles actuelles pour les chaudières à combustibles fossiles).
- Mention obligatoire sur la facture (remplace l'ancienne attestation papier) : depuis 2022, l'attestation papier 6 % n'est plus requise. Elle est remplacée par la mention légale sur chaque facture précisant que les conditions du taux réduit de 6 % sont réunies et que le client dispose d'un délai d'un mois à compter de la réception pour contester par écrit s'il ne remplit pas ces conditions.
Cas particulier — Démolition et reconstruction : la Belgique connaît également un régime permanent à 6 % (et non 12 %) pour certains projets de démolition-reconstruction soumis à des conditions strictes (surface habitable maximale, logement propre et unique ou location sociale/longue durée, déclaration préalable auprès du SPF Finances). Ne l'appliquez jamais sans confirmation écrite et validation de votre comptable.
Étape 3 : Sinon, appliquez le taux normal de 21 %
Le taux de 21 % s'applique par défaut dans tous les autres cas :
- construction neuve (hors régime démolition-reconstruction validé à 6 %) ;
- habitation occupée depuis moins de 10 ans ;
- bâtiment exclusivement professionnel facturé à un non-déposant ;
- travaux exclus du taux réduit (jardin, piscine, annexe indépendante non attenante) ;
- absence de certitude sur l'âge ou l'affectation du bien.
Récapitulatif rapide avant d'envoyer votre facture
| Situation du chantier | Taux TVA | Mention & canal obligatoires en 2026 |
|---|---|---|
| Travaux immobiliers pour assujetti BE déposant | 0 % | Clause autoliquidation AR n° 1 art. 20 (délai 1 mois) + envoi Peppol UBL (AE). |
| Rénovation logement privé > 10 ans (consommateur final) | 6 % | Mention légale 6 % sur facture (délai de contestation écrit d'1 mois). |
| Construction neuve, < 10 ans ou travaux exclus | 21 % | Facture standard (Peppol obligatoire si client B2B belge assujetti). |
N'oubliez pas non plus le calendrier de votre déclaration TVA trimestrielle : depuis la réforme belge de la chaîne TVA de 2025, le dépôt et le paiement interviennent au plus tard le 25 du mois suivant le trimestre.
Dans Enfin, vous définissez le régime TVA directement au niveau du chantier (0 % cocontractant, 6 % rénovation ou 21 %). Chaque acompte, état d'avancement et facture de solde reprend automatiquement le bon taux, la bonne mention légale belge et le bon code UBL pour votre envoi Peppol. Consultez aussi notre guide détaillé sur les taux de TVA dans la construction.
Sur le même sujet
Déclaration TVA pour entrepreneurs belges : échéances du 25, grilles clés et pièges à éviter
Depuis la réforme de la chaîne TVA belge, les déclarants trimestriels ont jusqu'au 25 du mois suivant. Voici les grilles construction et la méthode sans stress.
Du projet à la facture : facturer depuis le dossier chantier sans erreur
Transformez vos postes de chantier, acomptes et suppléments en factures conformes Peppol et TVA belge en quelques minutes, sans recopier de tableaux.
Checklist réception d'habitation en Belgique : 4 zones et effets juridiques
Préparez votre réception d'habitation en Belgique avec notre checklist en 4 zones, les pièces DIU, PEB et RGIE et les effets de la réception provisoire.