Facturer les états d'avancement sans double calcul
Maîtrisez vos états d'avancement en Belgique : métré cumulatif, révisions tracées, retenue de garantie 5 %, TVA cocontractant et facturation Peppol.
Sur un chantier qui dure plusieurs semaines ou plusieurs mois, un tableur copié-collé d'un mois à l'autre finit presque toujours par créer un décalage : quantité facturée deux fois, révision écrasée sans trace, ou écart impossible à expliquer à l'architecte. Les cinq dossiers pratiques ci-dessous montrent comment structurer chaque situation dans Enfin avant d'aborder les règles belges du métré, de la retenue de garantie et de Peppol.
Dossier C39 : remplacer une situation déposée en conservant sa trace
Une entreprise belge fictive prévoit 40 m² de finition murale à €65 par m². Elle soumet 24 m² pour une période, soit €1 560 hors TVA. Un remesurage commun ramène cette quantité à 22 m². Aucune facture n'a encore été créée. Il faut corriger la situation de cette période, sans présenter la différence comme une nouvelle prestation ni écraser la pièce déjà soumise.
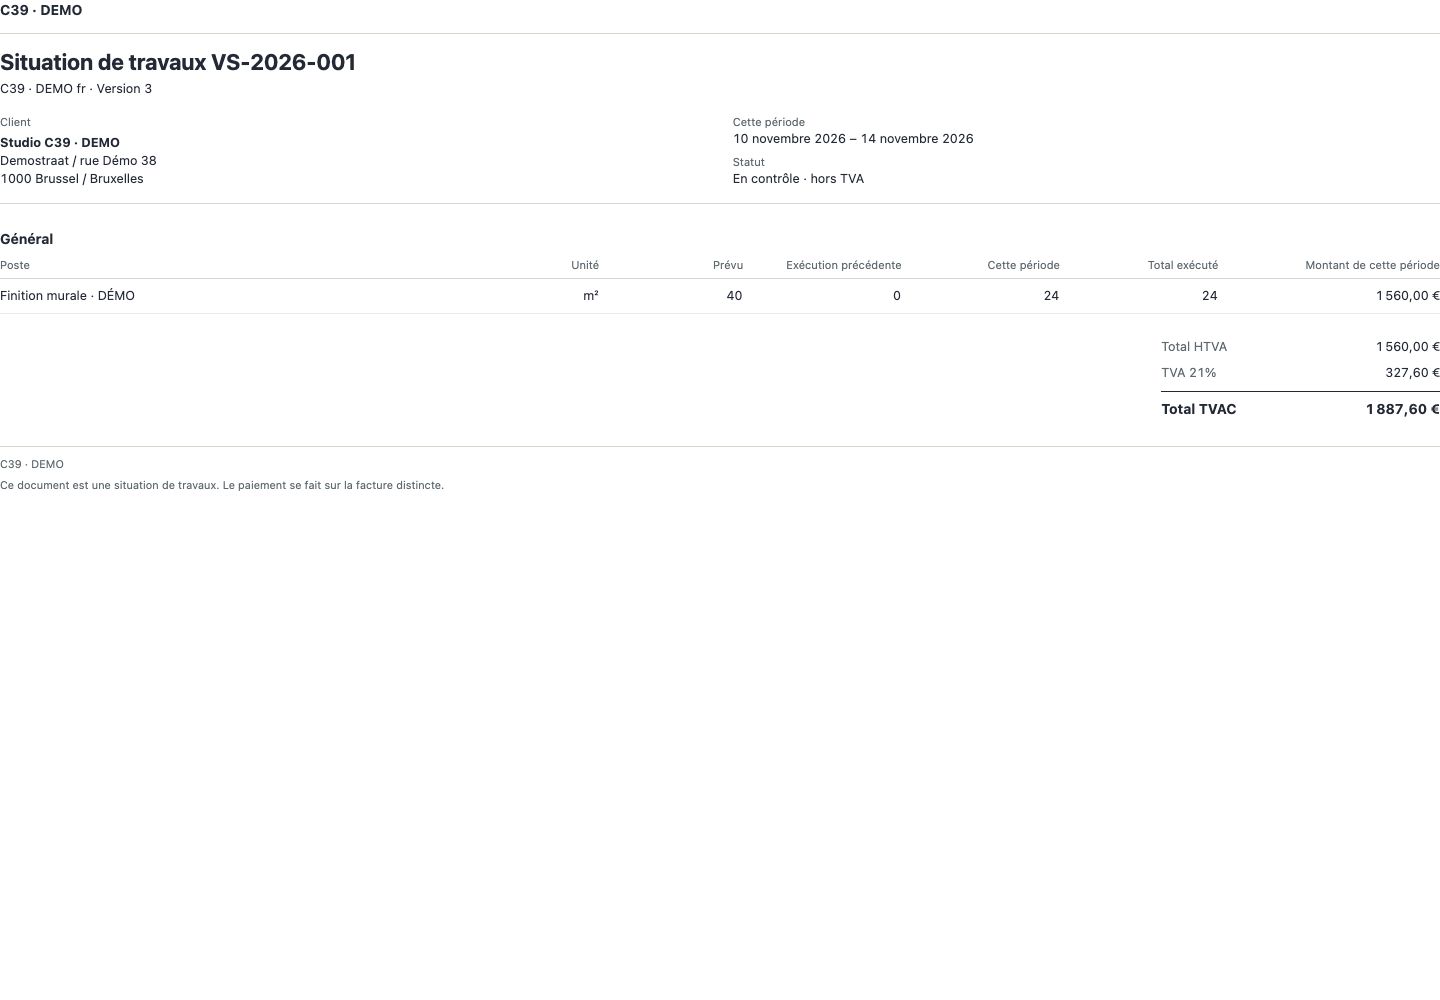
Avant : la situation initiale est en contrôle. Le document provient d'un dossier de démonstration local.
Dans l'essai, Enfin a refusé la modification directe de la situation soumise. L'action de révision a créé un nouveau brouillon lié à l'original. Après enregistrement de 22 m² et nouvelle soumission, la lecture du dossier retrouve les deux états : l'ancien, remplacé, conserve 24 m² et €1 560 ; la révision porte €1 430 pour la même période. L'écart de €130 corrige la demande de cette période. Il ne constitue ni une note de crédit créée ni un paiement reçu.
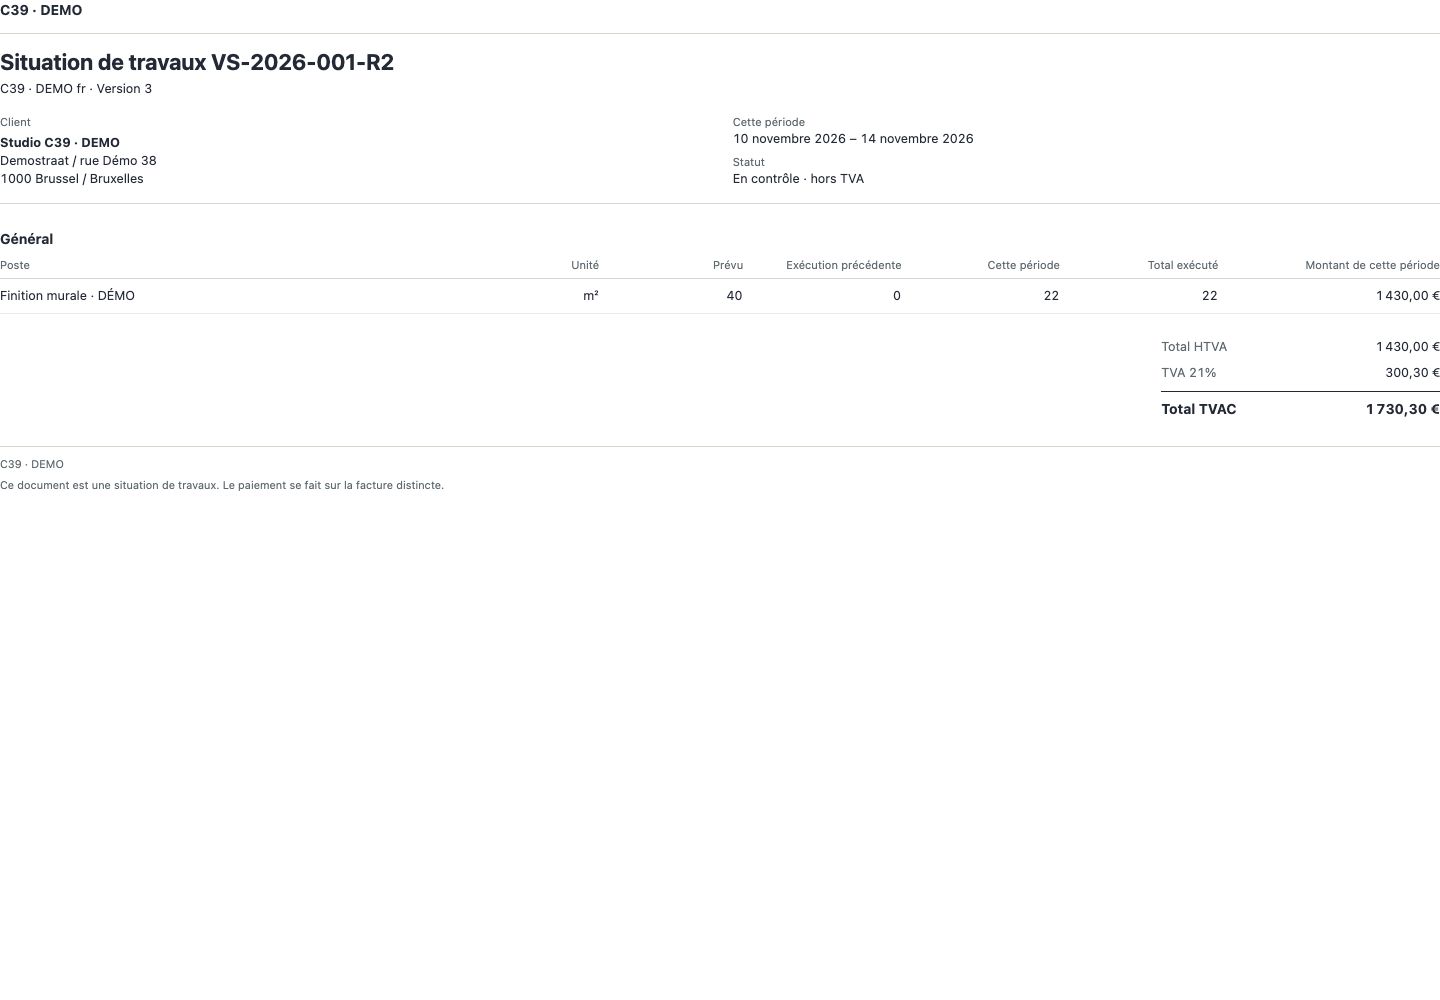
Après : R2 identifie la pièce corrigée. Le prix unitaire et la période restent inchangés.
La TVA de 21% affichée est une hypothèse de test : €300,30 sur €1 430, soit €1 730,30 TVAC. Ce dossier ne tranche pas le régime fiscal et ne démontre pas la correction d'une facture déjà émise. Faites accepter la quantité et la nouvelle version par la personne compétente avant de poursuivre la facturation.
Dossier M40 : rapprocher la quantité demandée du détail de mesure
Dans un dossier fictif de finition, l'entreprise saisit 20 m² à €65 par m² pour la période. La pièce de mesure contient deux surfaces de 3 × 2 mètres et une surface de 2 × 2 mètres : 16 m² au total. La quantité contractuelle est de 40 m². Avant de soumettre la situation, le bureau doit comprendre les 4 m² d'écart entre la ligne et son justificatif.
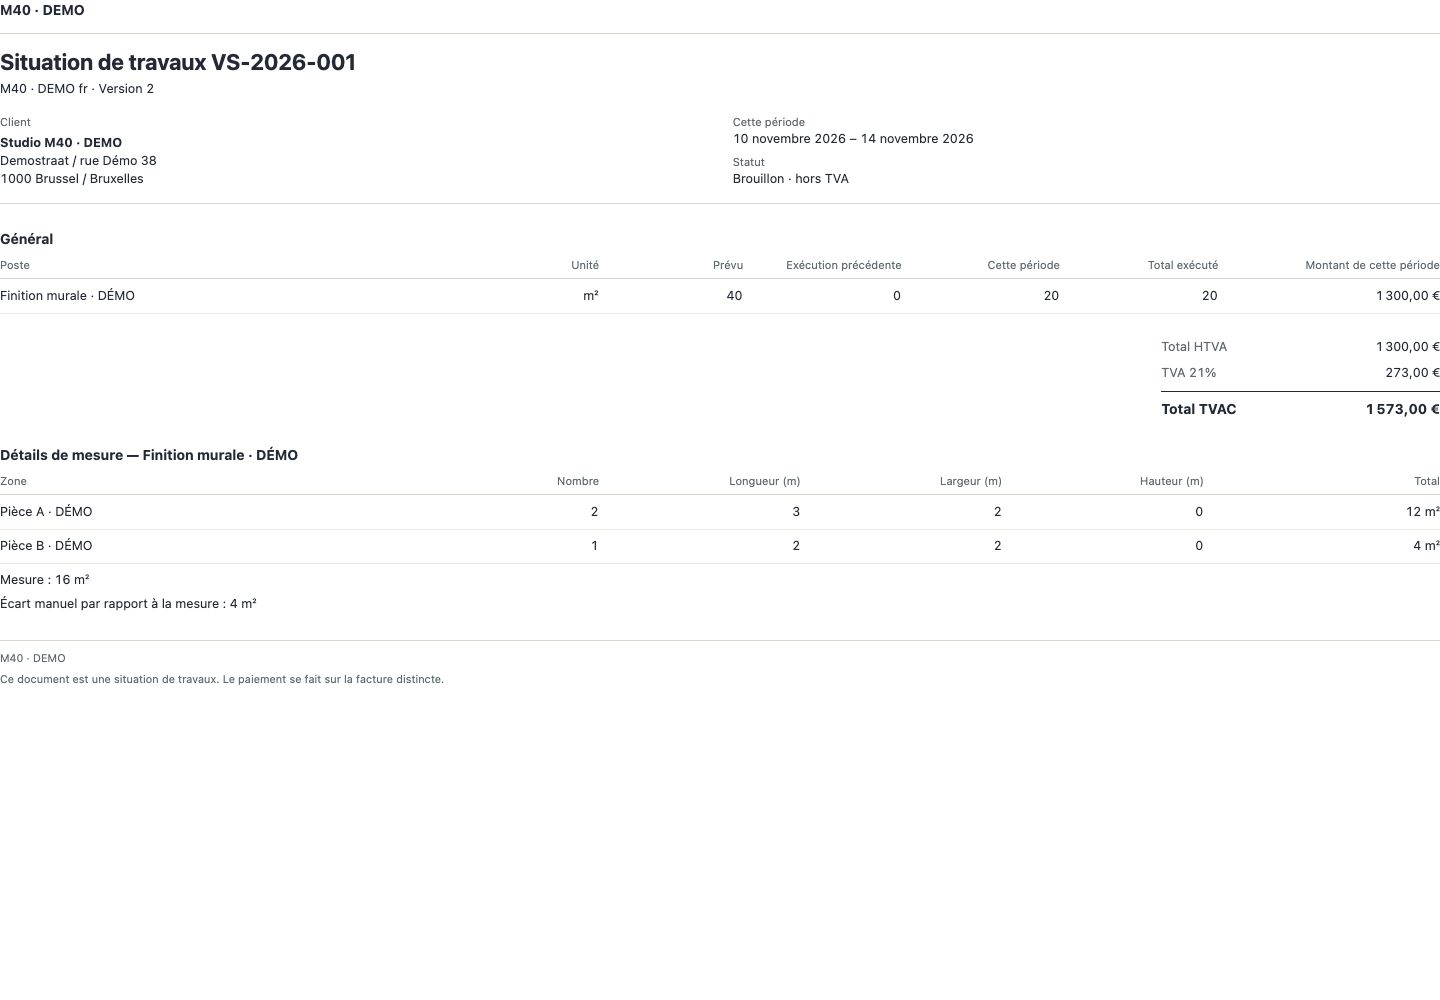
Avant : la ligne vaut €1 300 hors TVA et le document fait apparaître le désaccord avec la mesure jointe.
Le détail ne remplace pas automatiquement la quantité manuelle. L'essai local a conservé 20 m² jusqu'à l'enregistrement explicite de 16 m². Après soumission et nouvelle lecture, la ligne porte €1 040 hors TVA, les deux zones sont toujours présentes et l'écart est nul. Ce contrôle ne démontre pas un blocage automatique de toute différence : la personne responsable doit décider si la ligne ou le justificatif mérite correction.
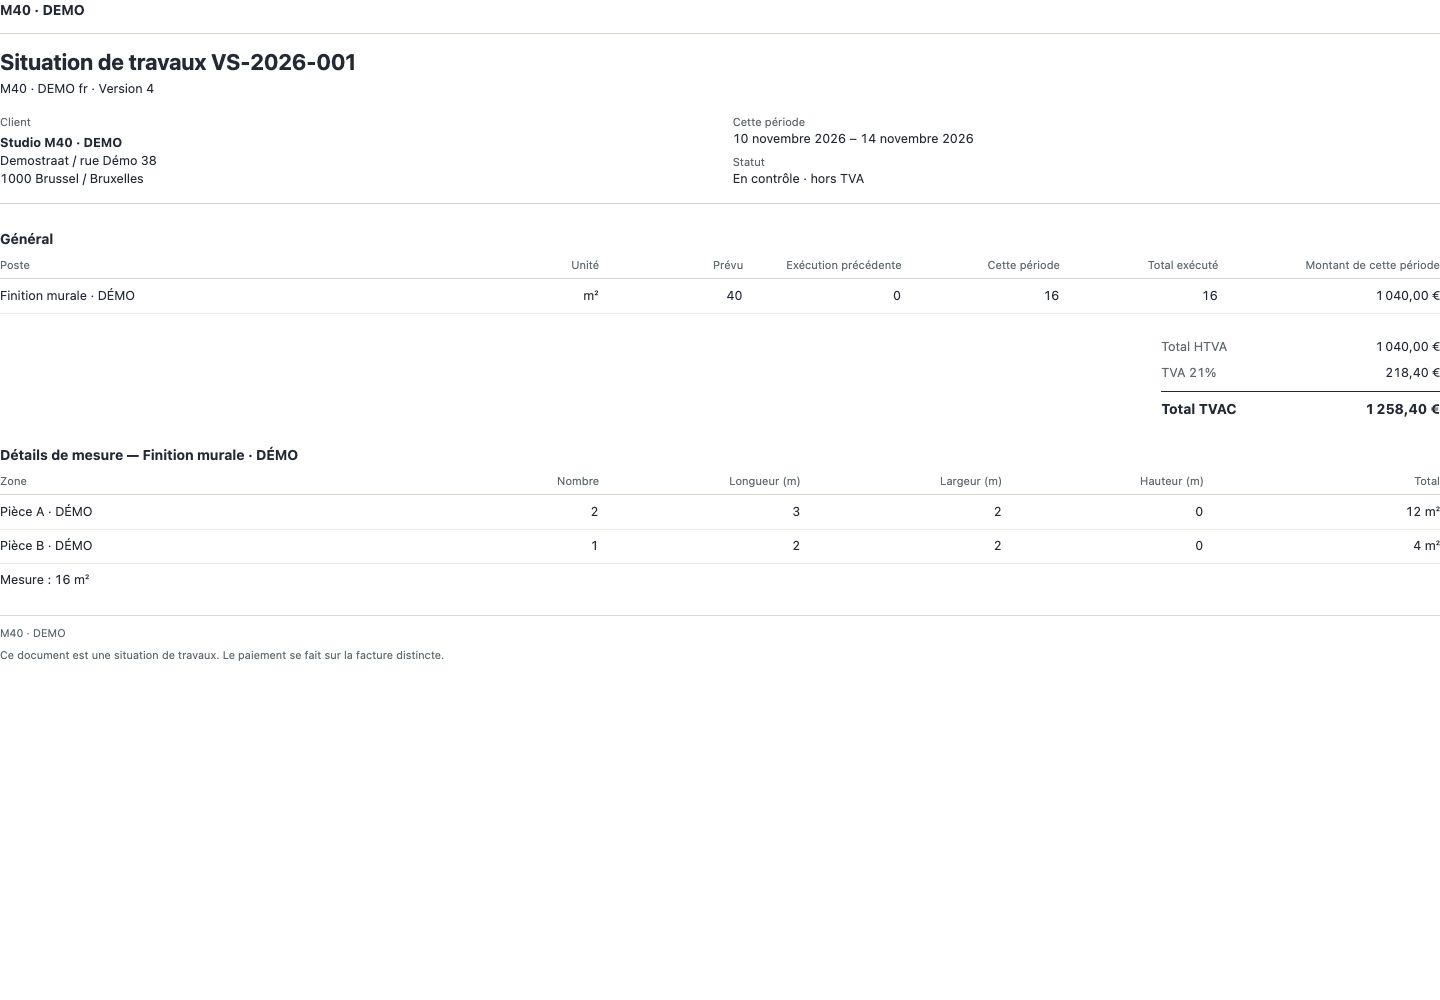
Après : la situation et son annexe concordent. Aucun document de facturation n'a été créé.
Les montants et surfaces sont fictifs. Avec la TVA de test à 21%, le document affiche €218,40 de TVA et €1 258,40 TVAC ; le taux applicable doit être vérifié pour le véritable chantier. Si une surface manque dans la mesure, complétez-la au lieu de diminuer mécaniquement la demande. Les règles de mesurage et l'acceptation du client restent des contrôles distincts.
Dossier pratique P37 : distinguer la quantité présentée de la quantité acceptée
Une entreprise belge fictive dispose d’un marché de 40 m² de finition murale à 65 € HTVA par m². Elle présente une situation pour 20 m², soit 1 300 € HTVA. Le contrôle n’accepte que 15 m² ; les 5 m² restants attendent, dans cet exemple, un relevé contradictoire.
La démonstration locale d’Enfin conserve les 20 m² présentés. La décision enregistre séparément 15 m² et 975 € HTVA acceptés. Les 5 m² encore en discussion représentent 325 € HTVA. Il reste ainsi possible de retrouver la demande initiale et la décision sans réécrire l’historique pour faire disparaître l’écart.
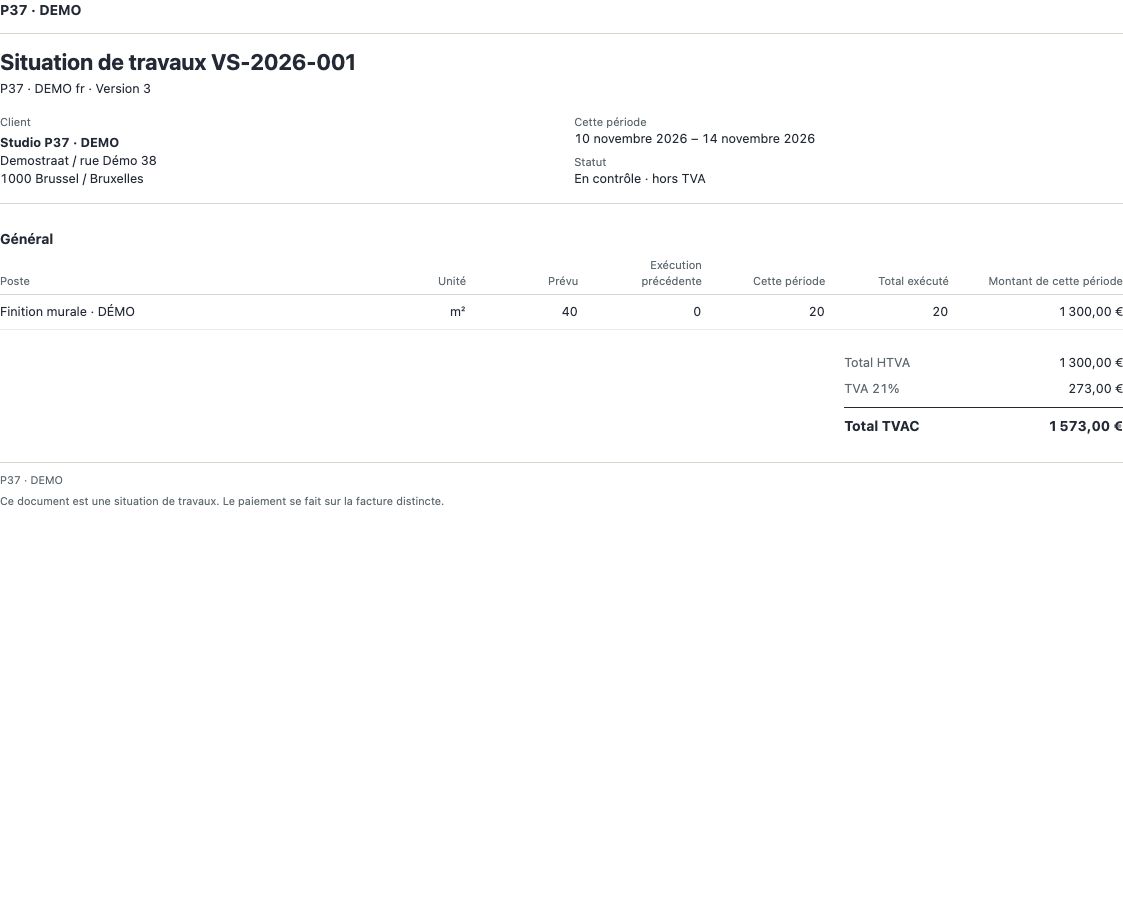
Avant : la situation est en contrôle. Voir le document en taille réelle.
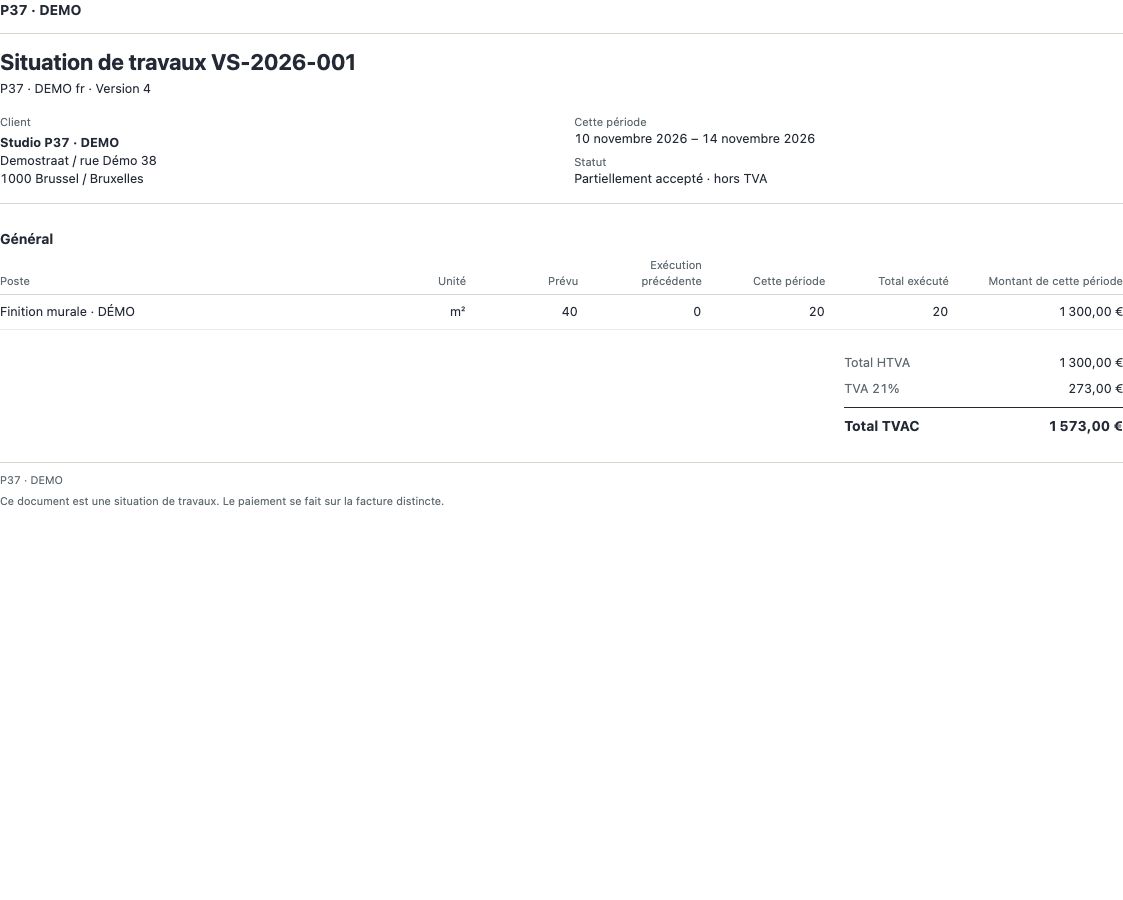
Après : le statut devient partiellement accepté. Le document affiche toujours les 1 300 € demandés, pas les 975 € acceptés. Il faut donc consulter la décision enregistrée avant de poursuivre la vérification financière. Voir le document après décision.
Les 273 € de TVA et 1 573 € TVAC affichés portent sur la demande de 1 300 €, avec un taux de 21% fourni comme hypothèse de test. Ce total ne démontre pas une base de facturation approuvée. Aucune facture n’a été créée ou envoyée. Une lecture indépendante des données locales confirme les quantités, le montant accepté, la langue et la motivation conservés.
Dossier pratique S38 : conserver l’exécution supplémentaire sans la facturer
Dans un autre dossier fictif, le marché prévoit également 40 m² à 65 € HTVA, tandis que le chantier enregistre 44 m² réalisés. L’entrepreneur décide de prendre les 4 m² supplémentaires à sa charge. Il s’agit d’un choix commercial explicite de cet exemple, pas d’une règle selon laquelle toute quantité supplémentaire serait gratuite.
Tant que l’écart n’a pas de décision, Enfin refuse la soumission de la situation. Cette tentative ne modifie ni le statut brouillon ni sa version. Après l’enregistrement du choix « non facturable », avec la motivation « 4 m² supplémentaires à notre charge », la situation peut être soumise. La relecture de la base locale retrouve les 44 m² exécutés, la décision et le montant de période de 2 600 € HTVA.
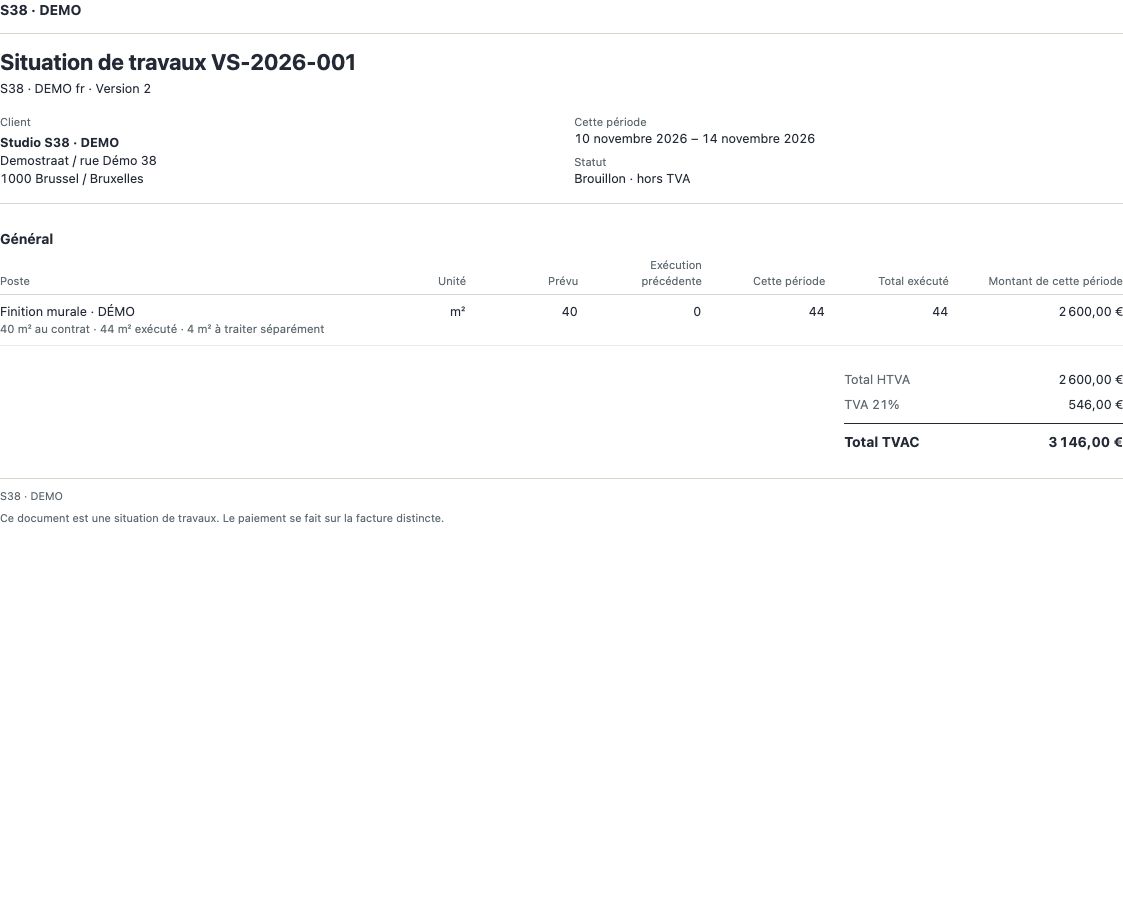
Avant : le document conserve la différence entre marché et exécution. Ouvrir le brouillon.
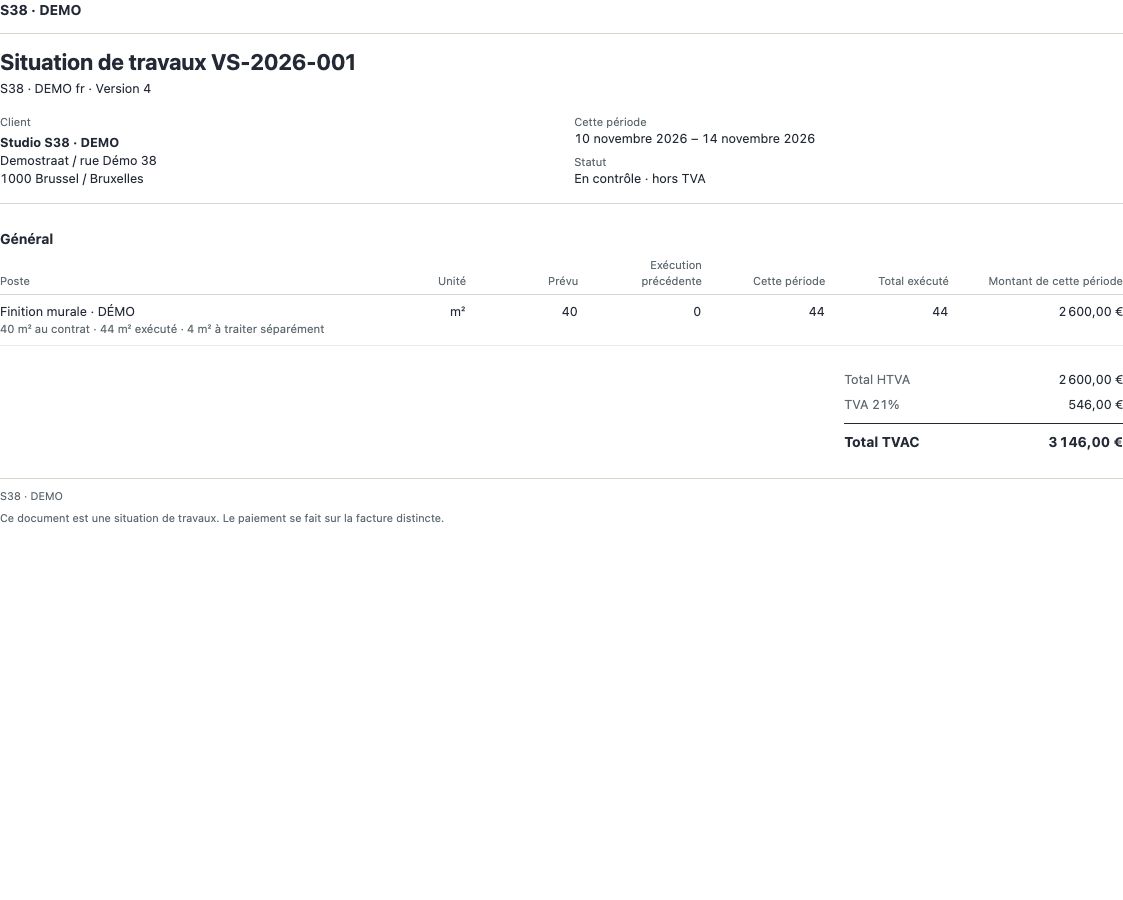
Après : le montant reste 2 600 €, et non 2 860 €. La ligne du document mentionne encore les 4 m² à traiter séparément ; la motivation détaillée se trouve dans les données de décision. Ouvrir la situation soumise.
Avec l’hypothèse de test de 21%, le document calcule 546 € de TVA et 3 146 € TVAC. Il reste une situation de travaux, sans facture ni approbation du client démontrée. Les deux parcours ont été exécutés localement sur des données fictives. Pour votre chantier, rapprochez le marché, la décision et la facture distincte avant tout envoi.
Dossier pratique P36 : distinguer l’avancement cumulé du montant de la période
Pour ce chantier belge fictif, le devis accepté prévoit 40 m² de finition murale à 65 € HTVA par m². Dans la démonstration locale d’Enfin, une première situation a été enregistrée puis acceptée pour 12 m², soit 780 € HTVA. Elle sert de situation précédente lors de la préparation de la suivante.
Au relevé suivant, le conducteur constate 25 m² réalisés au total. Il ne faut pas présenter à nouveau les 25 m² comme prestation de la période. Enfin conserve les 12 m² précédents et calcule une différence de 13 m² : 13 × 65 € = 845 € HTVA. Le cumul atteint 1 625 € HTVA, ce qui correspond bien aux deux périodes : 780 € + 845 €.
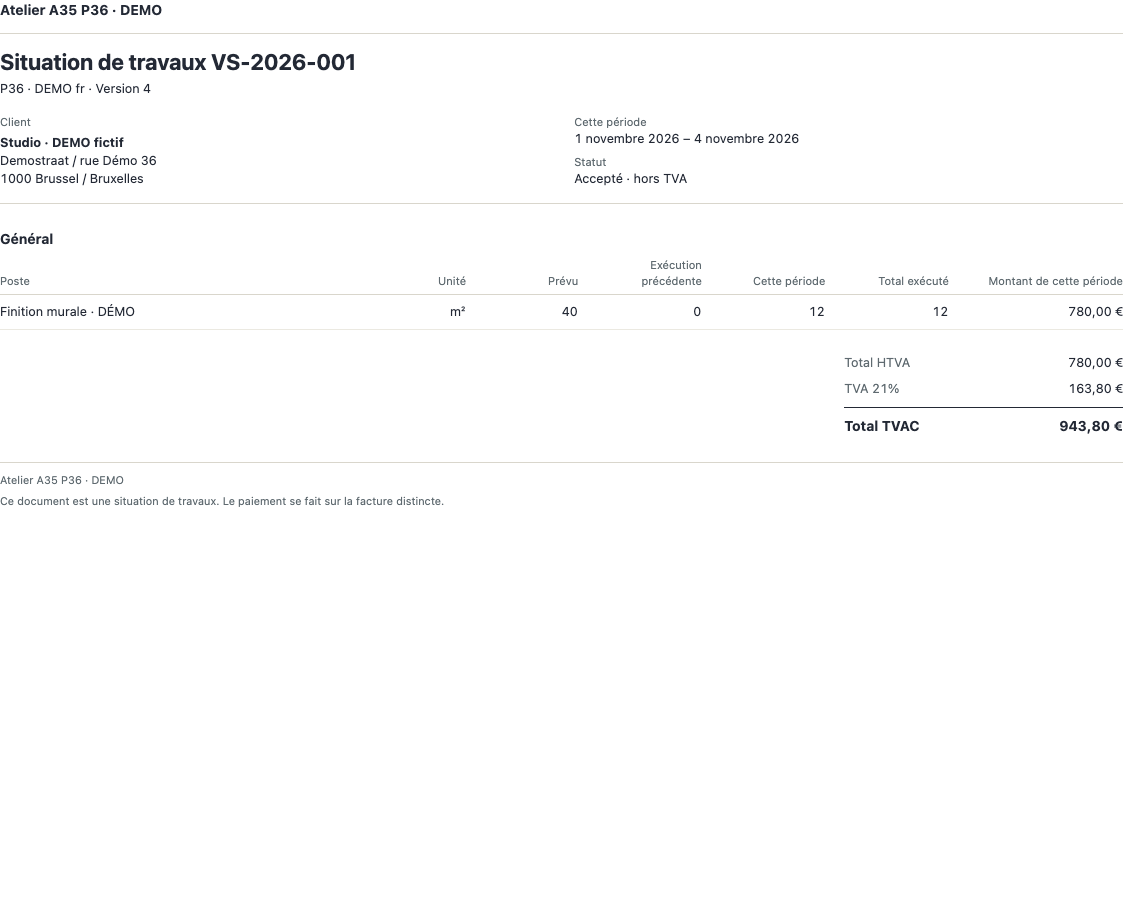
Ouvrir la première situation en taille réelle Avant : la situation acceptée reprend 12 m² sur les 40 m² prévus.
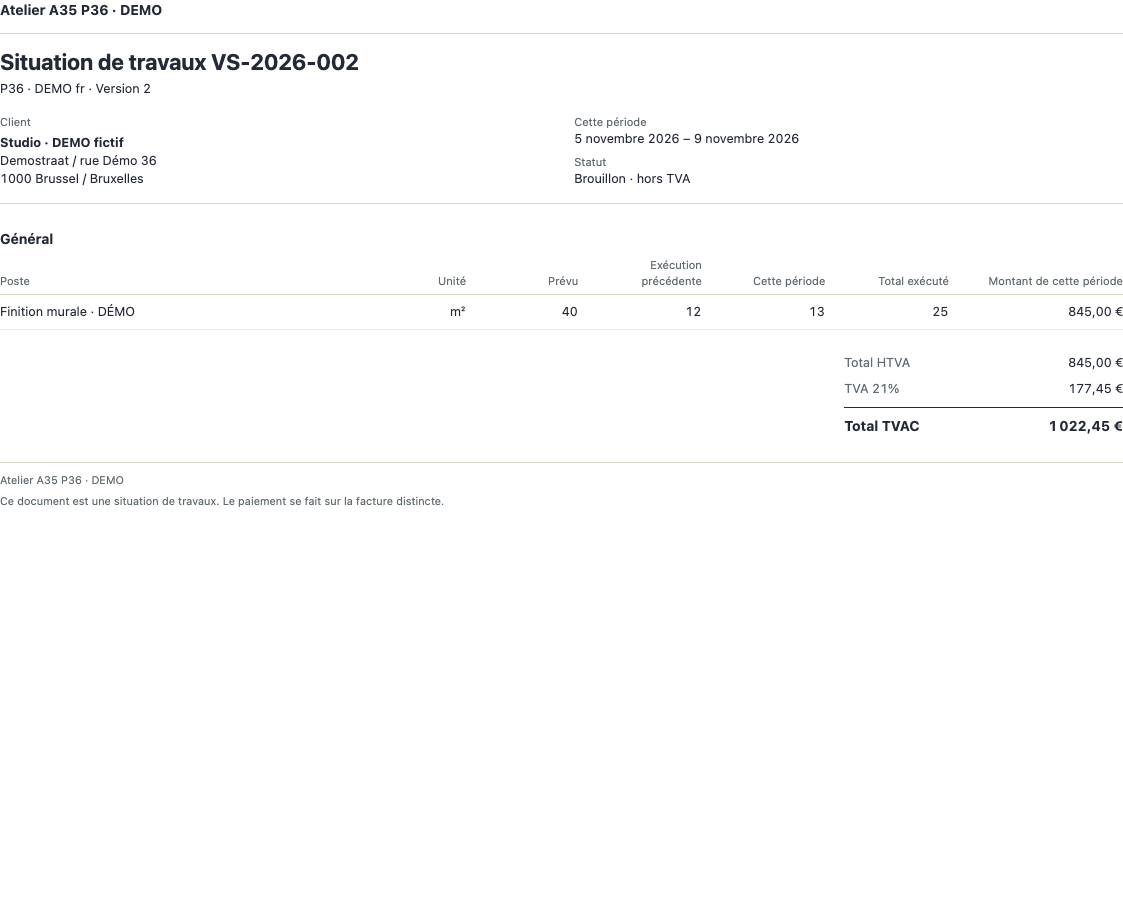
Ouvrir la seconde situation en taille réelle Après : la colonne de la période porte seulement la différence de 13 m².
Le dossier utilise un taux de TVA de 21% comme donnée de test. Sur la base de 845 €, le document affiche 177,45 € de TVA et 1 022,45 € TVAC. Cet exemple ne détermine pas le régime fiscal applicable à un chantier réel.
Une lecture indépendante des données enregistrées confirme les quantités, l’unité, la langue et le lien avec la situation précédente. La seconde situation reste un brouillon : aucune facture client n’a été créée ou envoyée. Les deux images sont issues du document Enfin existant et de données fictives. Avant la facturation, rapprochez toujours la situation acceptée des montants déjà facturés.
Structure d'un état d'avancement conforme en Belgique
En pratique sur les chantiers belges, l'état d'avancement reprend fidèlement la numérotation du métré ou du devis accepté. Même un petit entrepreneur de rénovation gagne à conserver quatre colonnes invariables pour chaque poste :
| Colonne du métré | Rôle concret lors du contrôle |
|---|---|
| Quantité contractuelle | Référence fixe du marché (forfait, prix unitaire ou quantité présumée) |
| Cumul antérieur | Total déjà approuvé sur les situations précédentes (intouchable) |
| Période en cours | Écart exécuté depuis le dernier relevé, appuyé par un détail de mesure |
| Cumul à date et solde | Vérifie immédiatement si le poste approche de 100 % ou dépasse le marché |
Séparez toujours les travaux supplémentaires du corps principal du métré. Un supplément signé sur chantier apparaît dans une section dédiée (« Avenants et suppléments approuvés ») avec sa référence d'accord. Si vous gonflez une ligne du marché de base pour absorber un supplément, vous faussez votre suivi de marge et l'architecte bloquera le paiement de toute la situation.
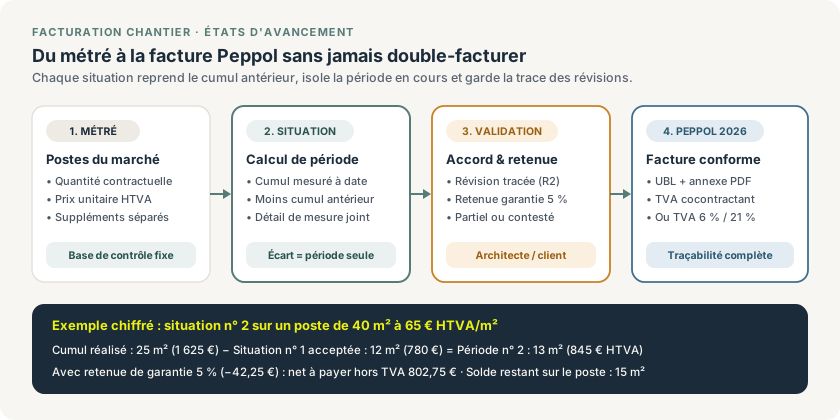
Chaîne complète d'un état d'avancement en Belgique : chaque période part du cumul validé précédent avant d'être transformée en facture conforme.
Retenue de garantie, acomptes et Loi Breyne
Un logiciel d'état d'avancement adapté au marché belge doit gérer la mécanique financière qui entoure le montant brut de période :
- Imputation des acomptes : si vous avez perçu un acompte au démarrage, précisez dans le contrat s'il se déduit en une fois sur le premier état ou au prorata de l'avancement. Dans le cadre de la Loi Breyne, l'acompte à la signature est plafonné à 5 % du prix total et les tranches facturées ne peuvent jamais dépasser la valeur des ouvrages réellement exécutés. Voir aussi notre guide sur les acomptes et factures d'avancement.
- Retenue de garantie (souvent 5 %) : fréquente en sous-traitance et sur les marchés privés importants, elle reste bloquée jusqu'à la réception provisoire (et parfois en deux moitiés : 2,5 % à la réception provisoire, 2,5 % à la réception définitive). Suivez ce montant sur une ligne séparée pour ne jamais l'oublier douze mois plus tard.
- TVA sur la base réelle : en Belgique, la retenue de garantie n'est pas un rabais. La TVA se calcule sur le montant total de la prestation approuvée, même si 5 % du montant restent provisoirement retenus en trésorerie jusqu'à la réception numérique.
Régime TVA et facturation Peppol obligatoire depuis 2026
Une fois l'état d'avancement approuvé par le maître d'ouvrage, l'architecte ou l'entrepreneur général, l'émission de la facture obéit à des règles précises en Belgique :
- Entreprises belges assujetties (B2B) : depuis le 1er janvier 2026, la facture doit partir via le réseau Peppol au format structuré UBL. Joignez l'état d'avancement PDF approuvé directement dans l'enveloppe UBL afin que le comptable du client retrouve immédiatement le détail poste par poste.
- Autoliquidation (TVA cocontractant) : pour les travaux immobiliers facturés à un assujetti déposant des déclarations périodiques, appliquez le régime TVA cocontractant (AR n° 1, art. 20) en reprenant la mention légale obligatoire incluant le délai de contestation d'un mois.
- Rénovation privée à 6 % : pour un logement privé de plus de 10 ans, l'ancienne attestation papier n'est plus requise, mais la mention légale de l'AR n° 20 doit figurer intégralement sur chaque facture d'avancement (voir les conditions de la TVA à 6 %).
- Déclaration TVA trimestrielle : les entrepreneurs qui déclarent par trimestre disposent désormais jusqu'au 25 du mois suivant le trimestre (réforme de la chaîne TVA). Valider vos situations avant la fin du mois évite de reporter des recettes et des contrôles au trimestre suivant.
Contrôle rapide avant d'émettre la facture d'une situation
Avant de transformer une situation en facture définitive, vérifiez cinq points fixes :
- La situation porte le numéro séquentiel correct et reprend bien le cumul accepté (et non simplement présenté) de la période précédente.
- Chaque quantité en hausse est reliée à un détail de mesure, un plan annoté ou une photo de chantier avant fermeture.
- Les révisions (R1, R2) restent archivées pour prouver l'historique des discussions avec l'architecte.
- La retenue de garantie, les éventuelles révisions de prix et la déduction d'acompte apparaissent clairement hors TVA.
- Le lien avec la marge par projet permet de comparer l'avancement facturé aux heures et achats déjà engagés sur le chantier.
Vous souhaitez situer ce flux parmi les autres outils du secteur ? Parcourez notre comparatif des logiciels de construction en Belgique, découvrez la facturation chantier dans Enfin ou consultez les tarifs.
Sur le même sujet
États d'avancement : modèle Excel et règles belges
Calculez vos états d'avancement, acomptes et factures de situation en Belgique sans double facturation, avec modèle Excel gratuit et règles Peppol.
Informer le client de l'avancement du chantier sans perdre une heure par jour
Réduisez les appels de vos clients sur l'avancement des travaux grâce au point hebdomadaire, aux photos datées et au suivi partagé en Belgique.
Bons de travaux supplémentaires : comment faire valider et facturer les extras sans litige
« Allez-y, on s'arrangera. » Quatre mots qui coûtent des milliers d'euros aux entrepreneurs belges. Voici comment faire approuver et facturer vos suppléments.