Peppol verplicht in België sinds 2026: scope en uitzonderingen
Bepaal of een Belgische factuur onder de B2B-verplichting valt via klantstatus, vestiging, transactietype, uitzonderingen en ontvangstplicht.
Sinds 1 januari 2026 moeten Belgische ondernemingen voor de betrokken binnenlandse B2B-transacties gestructureerde elektronische facturen gebruiken. De algemene tolerantieperiode van de eerste drie maanden van 2026 is afgelopen. De dagelijkse vraag is dus niet meer wanneer Peppol start, maar of een specifieke factuur binnen de wettelijke scope valt en welke verzendroute je administratie kiest.
1. Toets leverancier, klant en transactie altijd samen
Controleer drie voorwaarden in samenhang:
- is de leverancier in België gevestigd;
- is de klant een Belgische btw-plichtige onderneming;
- gaat het om een transactie die onder de factureringsplicht valt?
Een Belgisch btw-nummer is een sterke aanwijzing, maar volstaat bij bijzondere statuten niet op zichzelf. Raadpleeg bij vrijgestelde handelingen, afwijkende statuten of buitenlandse vestigingen de actuele officiële vragen over de B2B-verplichting en laat je boekhouder elke afwijkende beslissing bevestigen.
2. Scheid B2B, B2C en internationale klanten scherp
- Particulier (B2C): een uitgaande factuur aan een consument valt niet onder de Belgische B2B-verplichting.
- Buitenland / geen Belgische vestiging: voor grensoverschrijdende verrichtingen gelden andere afbakeningen. Classificeer klanten dus op juridische status en vestiging, nooit op taal of leveringsadres.
- Ontvangstplicht bij aankoop: ook een aannemer die uitsluitend bij particulieren werkt, krijgt gestructureerde aankoopfacturen van Belgische leveranciers via Peppol. Ontvangst hoort dus altijd in je inrichting.
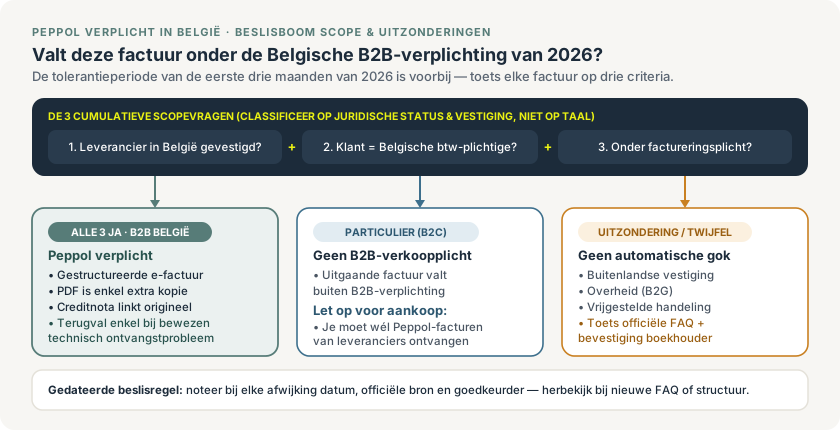
Toets elke nieuwe klantrelatie op juridische status en vestiging, en leg elke uitzondering met datum en bron vast.
3. Een PDF blijft enkel een leesbare kopie
Een PDF kan handig blijven als leesbare bijlage, maar binnen de B2B-verplichting is uitsluitend de gestructureerde factuur volgens de Europese norm (UBL / Peppol BIS) het conforme document. Bewaar het oorspronkelijke gestructureerde bestand in je digitaal archief en maak duidelijk aan je team dat een e-mail met PDF geen geldige Peppol-verzending bewijst.
4. Voorzie een gecontroleerde route voor uitzonderingen
Bouw geen blinde automatische regel die alles over één kam scheert. Voorzie duidelijke keuzes voor particulier, overheid, buitenlandse klant, vrijgestelde handeling, creditnota en twijfelgeval, en bewaar bij elke manuele afwijking de reden en officiële bron.
De overheid voorziet een terugvalmaatregel wanneer een ontvanger door een aantoonbaar technisch probleem tijdelijk geen gestructureerde factuur kan ontvangen. Dat schept geen permanente vrijstelling: documenteer het incident, volg de toegestane route en keer terug naar Peppol zodra het ontvangstprobleem opgelost is.
5. Richt ontvangst en correcties even strak in
Test of leveranciers jouw onderneming vlot op het Peppol-netwerk vinden en of inkomende facturen bij het juiste project en de juiste boekhouding belanden. Behandel creditnota's altijd met een ondubbelzinnige verwijzing naar het oorspronkelijke factuurnummer. Spreek ook duidelijk af wie foutmeldingen opvolgt, btw-codes onderhoudt en documenten mag weigeren.
6. Werk met een gedateerde beslisregel
Noteer wanneer je de scoperegels voor je bedrijf laatst hebt nagekeken, welke officiële bron gebruikt is en wie uitzonderingen goedkeurt. Herbekijk dat overzicht zodra de overheids-FAQ of je bedrijfsstructuur verandert.
Wil je B2B-facturen, B2C-facturen en inkomende aankoopfacturen in één duidelijke bouwflow testen? Bekijk Enfin Facturatie, verken Enfin of vergelijk de prijzen en betrek je boekhouder direct bij een proefdossier.
Officiële bronnen
Inhoudelijk gecontroleerd op 20 juli 2026.
- Belgische overheid: gestructureerde facturen verplicht sinds 2026
- Belgische overheid: wat is een elektronische factuur?
- Belgische overheid: tolerantie gold alleen voor de eerste drie maanden van 2026
- Belgische overheid: btw-maatregelen vanaf 1 januari 2026
Dit artikel geeft algemene praktische richtlijnen. Laat uitzonderlijke verrichtingen altijd beoordelen op basis van de actuele regelgeving en je eigen btw-statuut.
Verder over dit onderwerp
Peppol in België sinds 2026: wat je bedrijf praktisch moet regelen
Peppol-checklist voor Belgische ondernemingen: verplichting, verzenden, ontvangen, softwarekeuze, klantdata, boekhouding, testen en opvolging.
Waarom Excel geen facturatietool meer is voor Belgische aannemers (zeker sinds Peppol 2026)
Sinds 1 januari 2026 is Peppol-facturatie (UBL) verplicht voor Belgische B2B. Waarom Excel afhaakt op wetgeving, nummering, btw en betalingsopvolging.
Peppol-facturatie voor aannemers in België: zo werkt het in 2026
Een praktische gids voor Belgische aannemers: wanneer Peppol verplicht is, waarom een pdf niet volstaat en hoe je correct e-factureert.