Facturen digitaal archiveren in België: termijn en controles
Archiveer Belgische facturen correct: algemene bewaartermijn van 10 jaar, langere uitzonderingen van 15 of 25 jaar, originele UBL/XML, audit trail en back-ups.
Belgische facturen mogen digitaal worden bewaard, maar een map met losse pdf’s is niet automatisch een betrouwbaar archief. Je moet de authenticiteit van de oorsprong, de integriteit van de inhoud en de leesbaarheid waarborgen zolang de bewaartermijn loopt. Voor gestructureerde e-facturen bewaar je bovendien het oorspronkelijke elektronische bestand, zoals de ontvangen of verzonden UBL/XML.
De algemene FOD-richtlijn voor facturen, kopieën, boeken en andere stukken bedraagt tien jaar, gerekend vanaf 1 januari van het jaar na de uitgiftedatum. Voor bepaalde herzieningsregels kunnen langere termijnen van 15 of 25 jaar gelden. Koppel de bewaartermijn daarom altijd aan het documenttype en dossier, en stel nooit één automatische verwijderdatum in voor alle facturen.
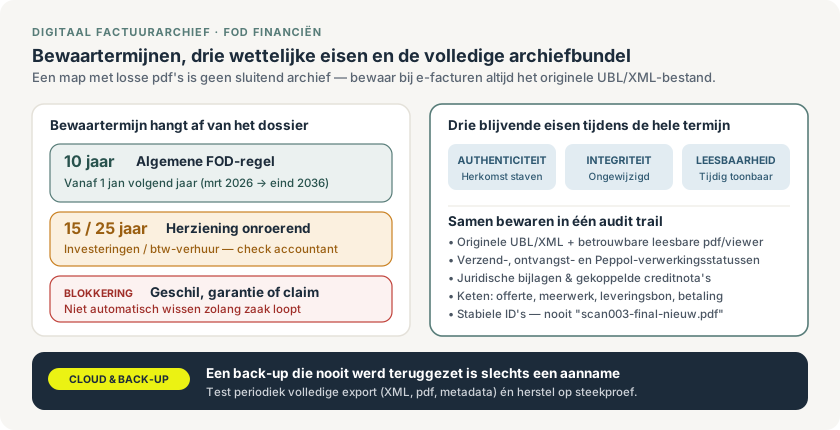
Een sluitend Belgisch factuurarchief combineert de juiste bewaartermijn per dossier met het originele UBL/XML-bestand, leesbare weergave en een controleerbare audit trail.
Welke bewaartermijn geldt?
De algemene FOD-pagina over boekhouding en facturering vermeldt tien jaar voor facturen, kopieën, boeken en andere stukken. Voor facturen en andere stukken start die termijn op 1 januari van het jaar na de uitgiftedatum. Een factuur van 18 maart 2026 blijft volgens die algemene regel dus beschikbaar van 1 januari 2027 tot het einde van 2036.
Langere termijnen kunnen spelen bij herzieningen, onder meer voor bepaalde onroerende investeringsgoederen en gebouwen of gebouwgedeelten die met btw worden verhuurd. De officiële bron noemt daarbij mogelijke termijnen van 15 of 25 jaar. Laat je accountant de toepasselijke termijn bevestigen zodra vastgoed, investeringsgoederen, bijzondere regimes of lopende geschillen een rol spelen.
| Dossier | Praktische archiefregel |
|---|---|
| Gewone verkoop- of aankoopfactuur | Stel minimaal de algemene fiscale termijn van 10 jaar in |
| Gestructureerde B2B-factuur | Bewaar de originele UBL/XML plus een betrouwbare leesbare weergave |
| Creditnota of correctie | Koppel aan de oorspronkelijke factuur en behoud beide documenten |
| Onroerend investeringsdossier | Bevestig met je accountant of 15 of 25 jaar geldt |
| Geschil, garantie of contractuele claim | Verwijder niet zolang een andere juridische of contractuele noodzaak loopt |
De wettelijke bewaartermijn is dus geen reden om elk document exact na tien jaar automatisch te wissen. Werk met een retentiebeleid per categorie, met startdatum, wettelijke grond en eventuele blokkering.
Bewaar de gestructureerde factuur zelf
Sinds 2026 moeten Belgische B2B-facturen binnen scope als gestructureerde elektronische factuur worden uitgewisseld. Een pdf is dan enkel een leesbare weergave, niet het oorspronkelijke gestructureerde document. De officiële FAQ raadt aan het originele elektronische formaat te bewaren, omdat omzetting de bewijslast verhoogt.
Bewaar daarom samen in één dossier:
- het ontvangen of verzonden UBL/XML-bestand;
- een leesbare pdf of een betrouwbare viewer;
- verzend-, ontvangst- en verwerkingsstatussen;
- bijlagen die juridisch deel uitmaken van de factuur;
- eventuele creditnota’s en verwijzingen naar het oorspronkelijke document;
- de koppeling met klant, leverancier, boeking, betaling en project.
Een geprinte UBL of een zelf opnieuw opgebouwde pdf volstaat niet als je niet kunt aantonen dat de leesbare versie exact overeenkomt met het oorspronkelijke bestand.
Authenticiteit, integriteit en leesbaarheid
De FOD beschrijft drie blijvende eisen voor de volledige looptijd:
- Authenticiteit van de oorsprong: je kunt onderbouwen wie de prestatie leverde of de factuur uitreikte.
- Integriteit van de inhoud: de verplichte factuurgegevens zijn na uitreiking of ontvangst niet gewijzigd.
- Leesbaarheid: de factuur kan gedurende de hele termijn binnen een redelijke tijd in een begrijpelijk formaat worden getoond.
Een bestandsextensie bewijst geen van deze drie. Een pdf kan aangepast worden en een XML-bestand kan onleesbaar worden zodra de bijhorende viewer verdwijnt. Combineer toegangsrechten, versie- of hashcontrole, logboeken, exports en periodieke hersteltests.
Bouw een controleerbare audit trail
Een betrouwbare audit trail verbindt de factuur met de werkelijke levering of dienst. Voor een bouwbedrijf omvat die keten doorgaans:
- offerte of bestelling;
- goedgekeurde werken en meerwerkbonnen;
- leveringsbonnen, werfverslagen of prestaties;
- factuur en eventuele creditnota;
- Peppol-status of ander verzendbewijs;
- bankbetaling en boekhoudkundige verwerking.
Niet elk dossier bevat al deze stukken, maar de keten moet begrijpelijk blijven voor iemand die de oorspronkelijke medewerker niet kan bevragen. Gebruik stabiele identifiers en vermijd bestandsnamen zoals scan003-final-nieuw.pdf.
Mag papier na het scannen weg?
De officiële Belgische informatie laat elektronische archivering van papieren facturen toe zolang de wettelijke garanties behouden blijven. Maak van “gescand” echter geen automatische vernietigingsregel. Controleer vóór vernietiging of alle pagina’s, achterzijden en bijlagen volledig en leesbaar zijn vastgelegd, of het document aan de juiste transactie hangt, of de scan na opslag niet ongemerkt kan worden overschreven, of een contract, subsidie, garantie of procedure het papier nog vereist, en of je interne goedkeuring afgerond is.
Voor gestructureerde e-facturen geldt het omgekeerde: bewaar nooit alleen een afdruk of pdf, maar altijd ook het originele elektronische bestand.
Cloudopslag, back-ups en maandafsluiting
Cloudarchivering is toegestaan zolang je aan de wettelijke voorwaarden voldoet, maar je onderneming blijft zelf verantwoordelijk als een leverancier de documenten niet tijdig kan teruggeven of verdwijnt. Leg daarom vast hoe je een volledige export krijgt (XML, pdf, metadata en relaties), wie mag lezen, wijzigen of verwijderen, hoe vaak back-ups draaien, hoe lang verwijderde stukken herstelbaar blijven en wat er gebeurt bij stopzetting van het abonnement. Een back-up die nooit werd teruggezet, is slechts een aanname.
Voer bij elke maandafsluiting zes korte controles uit:
- Vergelijk uitgaande factuurnummers met het verkoopboek.
- Controleer of inkomende Peppol-facturen inclusief het originele XML-bestand zijn opgeslagen.
- Koppel correcties en creditnota’s aan hun oorspronkelijke facturen.
- Spoor ontbrekende leesbare weergaven of bijlagen op.
- Bekijk uitzonderingen en mislukte imports.
- Leg het resultaat van je back-up- en exportcontrole vast.
Lees ook hoe UBL-facturen zijn opgebouwd en hoe je facturatie voor Belgische aannemers structureert. Enfin koppelt documenten aan klanten en projecten; je onderneming en accountant bepalen het toepasselijke retentiebeleid.
Officiële bronnen en controledatum
Gecontroleerd op 16 september 2026.
- FOD Financiën: boekhouding, facturering en algemene bewaarplicht
- Belgische e-facturatie: authenticiteit, integriteit, leesbaarheid en audit trail
Verder over dit onderwerp
Digitaal offertes ondertekenen in België: wanneer is een online handtekening rechtsgeldig?
Alles wat een Belgische aannemer moet weten over de drie eIDAS-niveaus, bewijswaarde bij discussies, algemene voorwaarden meesturen en de uitzonderingen bij e-Procurement en Wet Breyne.
7 facturatiefouten in de bouw die je met controles voorkomt
Voorkom de 7 duurste facturatiefouten in de Belgische bouw: van btw-regimes en Peppol-status tot meerwerk, doorlopende nummering en Boek XIX-herinneringen.
Oplevering digitaal: van punchlist tot finale goedkeuring
Volg drie opleverpunten van de eerste rondgang tot de controle van de herstelling, met twee echte Enfin-rapporten uit een fictieve Belgische werf.