Aankoopfacturen via Peppol ontvangen in de bouw: van inbox naar werfkost
Richt voor je Belgisch bouwbedrijf een controleerbare flow in voor inkomende Peppol-facturen: koppelen aan bestelbon en werf, afwijkingen opsporen en boeken.
Sinds 1 januari 2026 is gestructureerde elektronische B2B-facturatie via Peppol verplicht tussen Belgische btw-plichtige ondernemingen. Ook een aannemer die bijna uitsluitend voor particulieren werkt — en dus vooral B2C-facturen uitstuurt — moet als btw-plichtige onderneming de inkomende UBL-aankoopfacturen van bouwhandels, groothandels en onderaannemers via het Peppol-netwerk kunnen ontvangen.
Toch eindigt de uitdaging niet zodra je KBO-nummer op Peppol geregistreerd staat. Een technisch geldige UBL-factuur kan zonder problemen in je inbox landen en commercieel toch fout zijn: een foutieve eenheidsprijs, twaalf statiegeldpalletten die al retour gingen, of materiaal zonder enige werfreferentie. Zonder vaste ontvangstflow boekt de administratie die kosten blindelings op algemene kosten — en verlies je het zicht op je werkelijke werfmarge.
Geef de Peppol-inbox één vaste eigenaar
Maak één persoon op kantoor verantwoordelijk voor de dagelijkse opvolging van de inkomende factuurinbox. Die eigenaar hoeft niet elke materiaalbon inhoudelijk goed te keuren, maar waakt erover dat geen enkele factuur blijft liggen zonder status en volgende stap.
Een compacte statuslijst volstaat voor de meeste Belgische bouwbedrijven:
- Nieuw ontvangen: UBL binnengekomen via Peppol, nog niet bekeken.
- Werf of bestelbon ontbreekt: leverancier gaf geen bruikbare referentie mee.
- Wacht op leveringscontrole: werfleider of magazijnier bevestigt de effectieve levering.
- Betwist: prijs-, hoeveelheids-, paletten- of btw-afwijking in behandeling bij leverancier.
- Goedgekeurd voor werfkost en betaling: klaar voor nacalculatie, betaalrun en boekhouding.
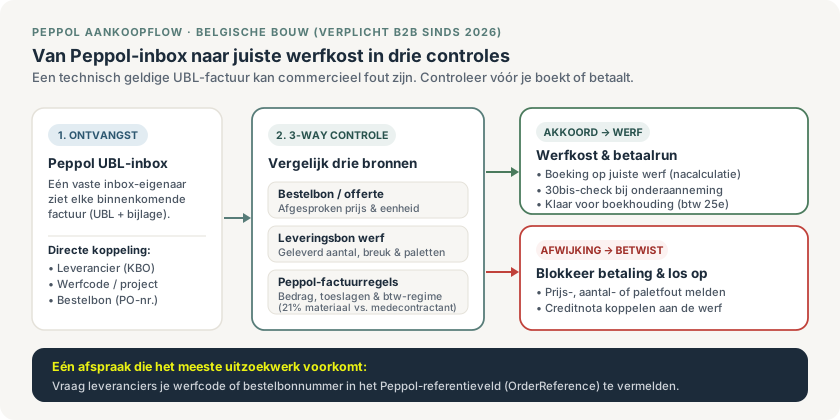
Automatische inlezing via Peppol betekent nooit automatische goedkeuring: toets elke factuur aan bestelbon en leveringsbon vóór ze de betaalrun ingaat.
De 3-way controle die fouten op bouwfacturen eruit haalt
In de bouw volstaat een snelle blik op het totaalbedrag niet. Vergelijk systematisch drie bronnen: wat je op de bestelbon of prijsafspraak vastlegde, wat de ploeg op de digitale leveringsbon aftekende, en wat de leverancier via Peppol aanrekent.
In de praktijk draaien bijna alle factuurfouten rond vier terugkerende afwijkingen:
| Type afwijking | Praktijkvoorbeeld op de werf | Wie controleert | Concrete vervolgactie |
|---|---|---|---|
| Verkeerde eenheidsprijs of korting | Groothandel rekent catalogusprijs zonder werfkorting van 12% | Projectleider / aankoop | Status op betwist; vraag leverancierscreditnota aan |
| Hoeveelheid of statiegeldpalletten | 6 europalletten gefactureerd die op de retourbon al teruggegeven zijn | Magazijnier / ploegbaas | Controleer palletten- en leeggoedbalans; houd betwist deel in |
| Geen werf- of PO-referentie | Factuur vermeldt enkel bedrijfsnaam, niet welke van de 8 werven | Administratie + werfleider | Laat referentie bevestigen; wijs nooit zomaar toe aan overhead |
| Fout btw-regime | Onderaannemer rekent 21% btw op werken in onroerende staat aan btw-plichtige hoofdaannemer | Administratie | Vraag gecorrigeerde factuur onder btw medecontractant (let op de betwistingstermijn van 1 maand) |
Leg zulke geschillen niet op het bord van je externe boekhouder. De boekhouder ziet een correct XML-bestand en weet niet of die 40 zakken lijm ooit op werf Mechelen zijn aangekomen.
Koppel bijlagen en 30bis-controle aan hetzelfde dossier
Leveranciers sturen vaak een pdf-detail, weegbon of meetstaat mee als bijlage in het Peppol-bericht of apart per e-mail. Bewaar die stavingsstukken direct bij de aankoopfactuur én bij de betrokken werf, zodat je ze nooit uit drie losse WhatsApp-groepen hoeft bijeen te zoeken.
Gaat het om een aankoopfactuur van een onderaannemer? Vergeet dan vóór de effectieve overschrijving de verplichte 30bis-controle niet (sinds 2026 ook voor zelfstandige onderaannemers zonder personeel). Met een bulkcontrole op inhoudingsplicht vóór je betaalrun voorkom je hoofdelijke aansprakelijkheid op de betaaldag zelf.
Sluit aan op je werfkosten én de btw-deadline
Zodra een aankoopfactuur goedgekeurd is, moet exact datzelfde goedgekeurde bedrag onmiddellijk als projectkost op de werf verschijnen — en bij een deelbetwisting alleen het onbetwiste deel, met zichtbare opvolging voor de verwachte creditnota. Zo klopt je tussentijdse nacalculatie én lever je alles op tijd aan voor de kwartaal-btw-aangifte op de 25e van de maand (hervormde btw-ketting sinds 2025).
Evalueer na een maand twee simpele cijfers: hoeveel procent van je Peppol-facturen kwam binnen zonder werfcode of bestelbonnummer, en bij welke leveranciers ontstaan de meeste prijsverschillen? Dwing bij die leveranciers voortaan een verplicht bestelbonnummer af in het Peppol-referentieveld (OrderReference of BuyerReference). Lees ook het bredere overzicht over Peppol verplicht in België of bekijk hoe Enfin aankoopfacturen en werfkosten samenbrengt.
Verder over dit onderwerp
Btw-checklist voor Belgische aannemers: 6%, 21%, medecontractant en Peppol
Bepaal vóór elke offerte en factuur het juiste Belgische btw-tarief: 6% renovatie met verplichte vermelding, 21% standaard, 0% medecontractant en Peppol B2B.
Peppol e-facturatie in België: van registratie tot opvolging
Voer Belgische Peppol B2B-facturatie correct in met vijf vaste stappen: scope, registratie, klantdata, validatie, afleveropvolging en creditnota's.
Waarom Excel geen facturatietool meer is voor Belgische aannemers (zeker sinds Peppol 2026)
Sinds 1 januari 2026 is Peppol-facturatie (UBL) verplicht voor Belgische B2B. Waarom Excel afhaakt op wetgeving, nummering, btw en betalingsopvolging.