Bankrekening koppelen als aannemer: automatische aflettering van betalingen
Betaalopvolging zonder uittreksels uitpluizen: zo werkt een read-only PSD2-bankkoppeling met gestructureerde mededeling voor Belgische aannemers.
Elke vrijdag of aan het einde van de maand je bankapp naast je facturen leggen om uit te zoeken wie zijn voorschot of vorderingsstaat al betaalde, is foutgevoelig werk. Bij 25 tot 50 verkoop- en aankoopfacturen per maand sluipt er snel een gemiste betaling of een onterecht verstuurde herinnering in.
Door je zakelijke bankrekening te koppelen aan je facturatiesoftware worden inkomende en uitgaande betalingen automatisch afgeletterd. Je ziet meteen welke facturen betaald zijn, welke deelbetalingen nog openstaan en welke bouwheren effectief te laat zijn.
Hoe een bankkoppeling in België technisch werkt
Voor Belgische kmo's en aannemers bestaan er twee gangbare manieren om bankverrichtingen binnen te halen:
- PSD2-bankkoppeling (via erkende spelers zoals Powens of Ponto van Isabel Group): je geeft via de beveiligde inlogomgeving van je eigen bank (onder meer KBC, Belfius, BNP Paribas Fortis, ING, CBC, Crelan of Argenta) expliciet toestemming om verrichtingen uit te lezen.
- CODA-bestanden: gestructureerde dagafschriften die veel Belgische boekhoudkantoren gebruiken voor de boekhoudkundige verwerking.
Voor je dagelijkse opvolging als aannemer is een directe PSD2-koppeling het handigst omdat transacties dagelijks binnenkomen zonder dat je zelf bestanden moet downloaden of opladen.
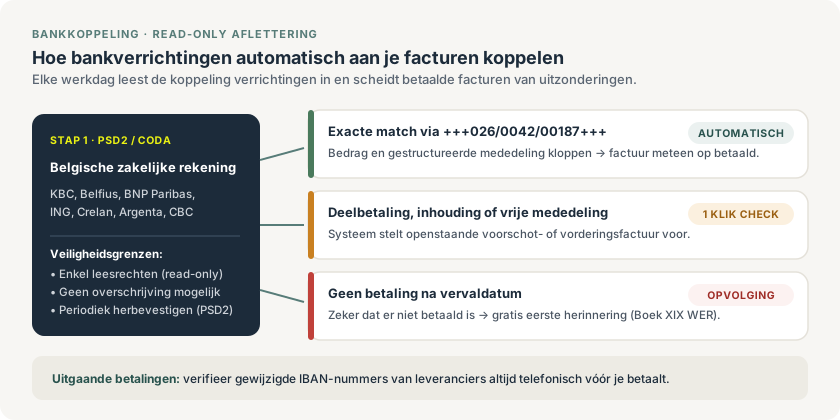
Dagelijkse inlezing van bankverrichtingen scheidt automatisch afgeletterde facturen van uitzonderingen zoals deelbetalingen of vervallen saldo's.
Waarom de gestructureerde mededeling het verschil maakt
Automatische aflettering draait vooral op één Belgische standaard: de gestructureerde mededeling (+++XXX/XXXX/XXXXX+++) met modulo-97-controlegetal.
Wanneer factuur 2026-042 voor een badkamerrenovatie vertrekt met bedrag € 10.176,00 en mededeling +++026/0042/00187+++, herkent de software de inkomende overschrijving zonder tussenkomst. Het factuurstatusveld springt direct op betaald.
In de bouwpraktijk zijn er echter drie typische uitzonderingen waar een korte menselijke controle nodig blijft:
- Deelbetaling of ingehouden waarborg: een bouwheer betaalt 95% van de eindfactuur in afwachting van één openstaand opleverpunt. De software stelt de openstaande factuur voor; jij boekt het gedeeltelijke bedrag af zodat het exacte restsaldo zichtbaar blijft.
- Vrije mededeling zonder referentie: de klant typt enkel "voorschot dakwerken". Op basis van naam, IBAN en bedrag krijg je een voorstel om met één klik te koppelen.
- Verzamelbetaling van meerdere facturen: een hoofdaannemer of syndicus betaalt twee voorschot- of vorderingsfacturen in één overschrijving. Je splitst die verrichting in het afletterscherm over beide openstaande posten.
Veiligheid en PSD2-regels: wat kan de software wel en niet?
Veel aannemers aarzelen om hun zakelijke rekening te koppelen uit vrees voor misbruik. Een afletterkoppeling onder Europese PSD2-regelgeving is echter strikt read-only:
- Je loggegevens of kaartlezer worden nooit gedeeld met je facturatiesoftware; de toestemming verloopt rechtstreeks via je bank.
- De koppeling kan enkel transacties en saldi lezen, nooit overschrijvingen aanmaken of uitvoeren.
- Je kan de toegang op elk moment intrekken via je bank of software.
- Uit veiligheidsoverwegingen vraagt de bank periodiek (doorgaans elke 90 tot 180 dagen, afhankelijk van de bank) om de leestoestemming opnieuw te bevestigen.
Opgelet bij uitgaande betalingen aan leveranciers en onderaannemers: een bankkoppeling helpt je om betaalde aankoopfacturen af te vinken, maar beschermt niet automatisch tegen factuurfraude met een vervalst rekeningnummer. Wijzigt een vaste leverancier zogezegd zijn IBAN op een factuur? Bel altijd eerst op het bekende telefoonnummer vóór je de overschrijving uitvoert.
Direct voordeel voor cashflow en Boek XIX WER
Een actuele bankaflettering is de ruggengraat van gezond cashflowbeheer. Je hoeft niet te gissen of een klant al betaalde voordat je materiaal bestelt voor de volgende fase.
Bovendien vermijd je pijnlijke fouten bij betalingsherinneringen. Sinds Boek XIX van het Wetboek van Economisch Recht (WER) geldt voor particuliere klanten in België dat de eerste betalingsherinnering gratis moet zijn, met een verplichte wachttermijn van 14 kalenderdagen vóór je interesten of schadebedingen mag aanrekenen. Omdat je dankzij dagelijkse aflettering zeker weet welke facturen effectief openstaan, stuur je die eerste herinnering stipt na de vervaldag — zonder ooit een klant aan te manen die gisteren al overschreef.
Koppelen in 10 minuten
De opstart kost eenmalig tien minuten: selecteer je Belgische bank in je facturatiesoftware, bevestig de read-only toestemming met itsme of je bankapp en kies vanaf welke datum verrichtingen ingelezen worden. In Enfin verloopt die koppeling via Powens, zodat zowel inkomende klantbetalingen als betaalde aankoopfacturen en onkosten direct naast je openstaande werven staan.
Reserveer daarna elke week tien minuten om de uitzonderingen (deelbetalingen of vrije mededelingen) met één klik af te werken. Zo blijft je debiteurenoverzicht continu betrouwbaar en lever je elk kwartaal een strak afgeletterd dossier af aan je boekhouder.
Verder over dit onderwerp
Bouwafvaldocumenten koppelen aan projectkost en werfbeslissing
Koppel weegbonnen, containerdocumenten en verwerkingsfacturen aan de juiste werf zonder milieudata en projectkosten door elkaar te halen.
Leverancierscreditnota koppelen aan aankoopfactuur en werf
Verwerk een leverancierscreditnota zonder de oorspronkelijke aankoopfactuur, werfkost, btw-context of betaalstatus uit het oog te verliezen.
AI-bouwsoftware kiezen als kleine aannemer in België
Kies AI-bouwsoftware zonder ERP-overkill: zie hoe Enfin met Alfie klein start voor een zelfstandige en meegroeit naar ploegen en projectteams.