Cashflow beheren in een bouwbedrijf: waarom winst op papier geen geld op je rekening is
Leer hoe je als Belgische aannemer inkomsten, uitgaven, btw en betalingstermijnen vooruit plant, zodat je cashflow beheersbaar blijft en verrassingen voorkomt.
Een vol orderboek en een winstgevende jaarrekening zijn geen garantie dat je de lonen op het einde van de maand rustig kunt betalen. In de bouw zit er structureel een grote tijdskloof tussen het moment waarop jij materiaal bestelt en lonen uitbetaalt, en het moment waarop de bouwheer je factuur vereffent.
Vooral groeiende bouwbedrijven lopen daar tegenaan: je neemt twee grote renovaties tegelijk aan, bestelt voor € 35.000 aan ramen, isolatie en sanitair, betaalt je ploeg en RSZ op tijd — en zes weken later blijkt je zichtrekening op de bodem te zitten nog vóór de eerste schijf is binnengekomen.
Het cashflowgat van een typische renovatiewerf (€ 40.000)
Stel dat je een renovatie uitvoert van € 40.000 excl. btw met een doorlooptijd van twee maanden en een betalingstermijn van 30 dagen. Als je pas bij oplevering factureert, schiet je onderweg bijna € 25.000 uit eigen middelen voor.
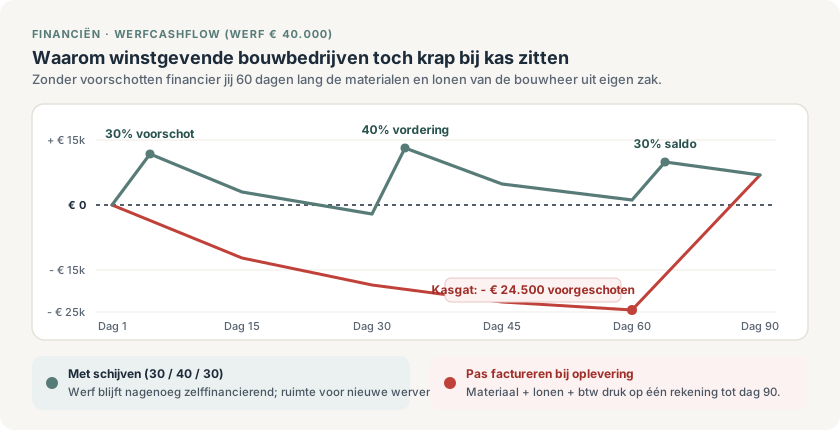
Het verschil tussen één eindfactuur en een 30/40/30-schema is geen extra omzet, maar zuivere ademruimte op je bankrekening.
Vier concrete hefbomen om je werfcashflow positief te houden
1. Werk standaard met betalingsschijven (en zet ze in de offerte)
Wacht niet tot de werf draait om over betalingen te praten. Neem een helder schema op in elke renovatieofferte vanaf € 3.500:
- 30% voorschot bij ondertekening (vóór bestelling van materiaal);
- 40% tussentijdse schijf bij start van de werken of via een maandelijkse vorderingsstaat;
- 30% saldo bij oplevering, met betalingstermijn van 14 dagen voor particulieren (of 30 dagen B2B).
Werk je op een nieuwbouwproject onder de Wet Breyne? Let dan op de wettelijke begrenzingen: het voorschot bij contractsluiting mag maximaal 5% bedragen en verdere schijven mogen nooit sneller lopen dan de effectief uitgevoerde werken.
2. Koppel je leverancierstermijnen aan je werfplanning
Veel aannemers bestellen materiaal te vroeg, waardoor de aankoopfactuur op dag 30 vervalt terwijl de paletten nog onaangeroerd op de werf staan. Stem leverdatum en leveranciersfacturatie af op het moment waarop je die post ook aan je klant kunt doorfactureren. Bij vaste bouwhandels loont een jaarlijks gesprek over 45 dagen betaaltermijn in plaats van contant of 14 dagen.
3. Parkeer btw en RSZ apart van je werkingsrekening
Een van de grootste valkuilen voor eenmanszaken en kleine vennootschappen is het geld op de zichtrekening beschouwen als vrij besteedbaar budget. Zet elke vrijdag de ontvangen btw (6% of 21%) op een aparte spaarrekening. Zo wordt de kwartaal-btw op de 25e van de maand een formaliteit in plaats van een schok.
4. Volg openstaande facturen op dag +3 op — niet na twee maanden
Een factuur die 3 dagen te laat is, is meestal gewoon vergeten tussen de mails. Eén vriendelijke herinnering op dag +3 lost acht van de tien vertragingen op. Let bij particuliere klanten wel op de Belgische wetgeving rond consumentenschulden (Boek XIX WER): je eerste betalingsherinnering moet volledig kosteloos zijn en een wachttermijn van minstens 14 kalenderdagen bevatten vóór je nalatigheidsinteresten of schadebedingen mag aanrekenen. Zie ook onze checklist voor een gratis eerste betalingsherinnering.
De 15-minuten cashflow-check op vrijdag
Je hebt geen ingewikkeld financieel model nodig om zes weken vooruit te kijken. Leg elke vrijdag vier getallen naast elkaar:
| Post | Wat kijk je na? | Actie als het knelt |
|---|---|---|
| Huidig banksaldo (excl. btw-reserve) | Wat staat er écht vrij beschikbaar? | Vergelijk met vaste kosten van de komende 30 dagen |
| Facturen te versturen (klaar werk & voorschotten) | Welke werven of meerwerken zijn al uitgevoerd maar nog niet gefactureerd? | Factureer nog vóór het weekend |
| Openstaande klantenfacturen (vervallen) | Wie zit over de vervaldatum? | Stuur direct herinnering of bel kort op |
| Aankoopfacturen, lonen, RSZ & btw (komende 6 weken) | Welke grote uitgaven komen eraan? | Plan tussentijdse vorderingsstaat vroeger in |
Winstgevend blijven vraagt ook nacalculatie
Cashflow vertelt je of je vandaag rekeningen kunt betalen; marge per project vertelt je of je over een jaar nog bestaat. Combineer beide: breng je voorschotten en vorderingsstaten strak in lijn met je uitgaven én controleer na elke werf of je werkelijke uren en aankopen binnen de begroting bleven.
Verder over dit onderwerp
Marge per werf berekenen: waarom 25% opslag geen 25% winst is
Hoe je als aannemer de werkelijke marge per project berekent, het verschil tussen opslag en brutomarge beheerst en op tijd ziet waar winst weglekt.
Waarom Excel geen facturatietool meer is voor Belgische aannemers (zeker sinds Peppol 2026)
Sinds 1 januari 2026 is Peppol-facturatie (UBL) verplicht voor Belgische B2B. Waarom Excel afhaakt op wetgeving, nummering, btw en betalingsopvolging.
Van offerte tot eindfactuur in de bouw: waar geld blijft liggen en hoe je het dicht
Volg je Belgische bouwoffertes van calculatie en goedkeuring tot voorschot, meerwerk en eindfactuur zonder gegevens opnieuw over te nemen.