Marge per werf berekenen: waarom 25% opslag geen 25% winst is
Hoe je als aannemer de werkelijke marge per project berekent, het verschil tussen opslag en brutomarge beheerst en op tijd ziet waar winst weglekt.
"Op die renovatie hebben we goed verdiend — er zat bijna twintig procent op." Pas wanneer de jaarrekening negen maanden later op tafel ligt, merkt menig bouwbedrijf dat de werkelijke nettowinst maar 4% was. Niet door één grote ramp, maar door tien kleine lekken die niemand tijdens de werf aan het juiste project heeft gekoppeld.
Opslag en marge: de rekenfout die bijna elke starter maakt
Het begrip "opslag" (markup) en "marge" worden in de bouw voortdurend door elkaar gehaald. Toch schelen ze fors in euro's:
- Opslag (markup) bereken je bovenop je inkoopprijs: je koopt materiaal aan voor € 1.000 en telt er 25% bij → verkoopprijs € 1.250.
- Brutomarge bereken je als percentage van je verkoopprijs: € 250 winst gedeeld door € 1.250 verkoopprijs = 20% marge (niet 25%).
| Wil je deze brutomarge halen? | Dan moet je deze opslag op je kostprijs zetten | Voorbeeld bij € 10.000 kostprijs |
|---|---|---|
| 15% marge | + 17,6% opslag | Verkoopprijs € 11.765 |
| 20% marge | + 25,0% opslag | Verkoopprijs € 12.500 |
| 25% marge | + 33,3% opslag | Verkoopprijs € 13.333 |
| 30% marge | + 42,9% opslag | Verkoopprijs € 14.286 |
Wie een offerte met 10% korting geeft terwijl zijn brutomarge maar 20% bedraagt, geeft de helft van zijn winst weg — en moet twee keer zoveel werven draaien om hetzelfde bedrag over te houden.
Waar 10% van je marge op een echte werf verdwijnt
Kijk naar een heel herkenbare Belgische renovatiewerf van € 42.000 excl. btw, begroot met 18% geplande marge (€ 7.560):
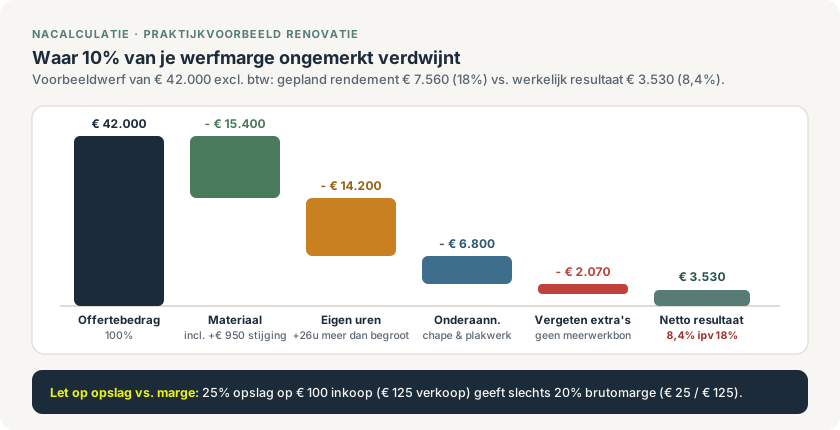
Zonder lopende nacalculatie lijkt deze werf vlot verlopen. Pas wanneer je alle vier de kostenblokken tegen het offertebedrag afzet, zie je dat meer dan de helft van je winst verdampt is.
De vier grootste margedieven in de nacalculatie
- Stille extra uren. Een ploeg die een halve dag moet wachten op een ontbrekend stuk profiel, of 26 uur langer bezig is door een scheve ondergrond, kost aan € 55 interne loon- en bestelwagenkost meteen € 1.430 aan zuivere winst.
- Kleine aankopen die niet op het project geboekt worden. Even voor € 180 schroeven, siliconen en schuurpapier halen bij de groothandel zonder werfcode op het ticket. Over een hele werf tikt klein materiaal moeiteloos aan tot € 800 à € 1.500.
- Niet-gefactureerd meerwerk. Extra klusjes zonder meerwerkbon vreten direct uit je eigen winstmarge.
- Vergeten indirecte kosten. Containerhuur, stortkosten, parkeerborden en een gehuurde minigraver staan soms op de algemene kostenrekening in plaats van op de werf, waardoor de werf op papier winstgevender lijkt dan ze is.
Voorcalculatie vs. tussentijdse controle vs. nacalculatie
Een nacalculatie pas doen wanneer de eindfactuur al betaald is, is nuttig voor je volgende offerte — maar te laat voor de lopende werf. De sterkste bouwbedrijven meten op drie momenten:
- Voorcalculatie (vóór de offerte de deur uit gaat): splits elke post in materiaal, eigen uren (tegen je reële kostprijs per uur), onderaanneming en materieel.
- Tussentijdse werfcheck (op 50% van de uitvoering): zit je al aan 65% van je begrote uren terwijl nog maar de helft van de werken klaar is? Dan kan je nog bijsturen — een extra man sturen, de aanvoer strakker plannen of tijdig een meerwerk bespreken. Lees ook hoe je de verwachte eindmarge op een lopende werf berekent.
- Eind-nacalculatie (binnen 7 dagen na oplevering): zodra de laatste aankoopfacturen binnen zijn, vergelijk je de drie grootste afwijkingen (prijsverschil, verbruiksverschil of urenverschil — zie ook onze marge-analyse per oorzaak) en pas je je standaard offerteposten direct aan.
Wat is een gezonde marge voor een Belgische aannemer?
Er bestaat geen magisch cijfer dat voor elk vakgebied geldt, maar als vuistregel voor Belgische KMO-aannemers geldt:
- Brutomarge per werf (na directe materialen, eigen productieve uren en onderaanneming): streef naar 20% tot 30%, zodat je vaste kantoorkosten, bestelwagens, verzekeringen en onfactureerbare uren gedekt zijn.
- Nettowinst vóór belastingen op bedrijfsniveau: 6% tot 12% is gezond en geeft voldoende buffer voor slecht weer, investeringen of een klant die laat betaalt.
De winst zit zelden in harder werken, maar in weten welke werven geld opbrengen en welke niet. Zodra elke aankoopfactuur, leveringsbon en gewerkte dag automatisch aan één projectnummer hangt, zie je live — zonder twee uur Excel-knipwerk — waar je werkelijk staat.
Verder over dit onderwerp
Cashflow beheren in een bouwbedrijf: waarom winst op papier geen geld op je rekening is
Leer hoe je als Belgische aannemer inkomsten, uitgaven, btw en betalingstermijnen vooruit plant, zodat je cashflow beheersbaar blijft en verrassingen voorkomt.
Waarom Excel geen facturatietool meer is voor Belgische aannemers (zeker sinds Peppol 2026)
Sinds 1 januari 2026 is Peppol-facturatie (UBL) verplicht voor Belgische B2B. Waarom Excel afhaakt op wetgeving, nummering, btw en betalingsopvolging.
Verwachte eindmarge op een lopende werf berekenen
Maak een eindprognose met geboekte kosten, open bestellingen en resterend werk. Een staalbouwvoorbeeld toont hoe je dubbeltelling voorkomt.