Waarom daalt je werfmarge? Splits het verschil in prijs, verbruik en uren
Ontleed je margeverlies op een bouwpost in vier exacte stukken: materiaalprijs, verbruik, arbeidsuren en overige kosten, met cijfervoorbeeld.
Een lagere werfmarge toont dát er geld weglekte, maar niet wáár. Splits het verschil tussen begroting en nacalculatie daarom altijd op in vier stukken: materiaalprijs, materiaalverbruik, arbeidsuren en overige kosten. Met die brug stuur je je volgende offerte gericht bij, zonder alle posten blind met hetzelfde percentage te verhogen.
Het rekenvoorbeeld hieronder gebruikt bedragen exclusief btw voor één afgeronde werkpost. Het is een operationele rekenmethode (geen sectorbenchmark of boekhoudkundige winstberekening), waarbij begroting en werkelijkheid steeds dezelfde kostensoorten moeten omvatten.
Vertrek van exact dezelfde uitgevoerde scope
Vergelijk nooit een offerte voor 100 m² met werkelijke kosten voor 120 m². Zet de oorspronkelijk verkochte scope vast en houd goedgekeurd meerwerk afzonderlijk, anders lijkt een betaalde uitbreiding op inefficiëntie. Overschrijf ook je oorspronkelijke calculatie niet met nieuwe leveranciersprijzen: daarmee wis je net het verschil dat je wilt meten.
Zoals Buildwise benadrukt voor werfopvolging en nacalculatie, rust betrouwbare nacalculatie op volledige registraties van uren, materialen, machines en onderaannemers. Een ontbrekende aankoopfactuur mag dus nooit stilzwijgend als € 0 in je analyse belanden.
Uitgewerkt voorbeeld: een sluitende margebrug van € 1.210
Een werkpost werd verkocht voor € 10.000 excl. btw.
- Begroting: 100 materiaaleenheden × € 30 (€ 3.000) + 80 arbeidsuren × € 40 (€ 3.200) + € 800 overige kosten = € 7.000 kost → € 3.000 bijdrage (30,0%).
- Werkelijkheid: 110 eenheden × € 33 (€ 3.630) + 92 uren × € 40 (€ 3.680) + € 900 overige kosten = € 8.210 kost → € 1.790 bijdrage (17,9%).
Het margeverschil bedraagt exact −€ 1.210 (van 30,0% naar 17,9%). De splitsing verklaart elke euro:
| Oorzaak | Berekening | Impact op marge |
|---|---|---|
| Materiaalprijs | 110 × (€ 33 − € 30) | −€ 330 |
| Materiaalverbruik | (110 − 100) × € 30 | −€ 300 |
| Arbeidsuren | (92 − 80) × € 40 | −€ 480 |
| Overige kosten | € 900 − € 800 | −€ 100 |
| Totaal verschil | € 1.790 − € 3.000 | −€ 1.210 |
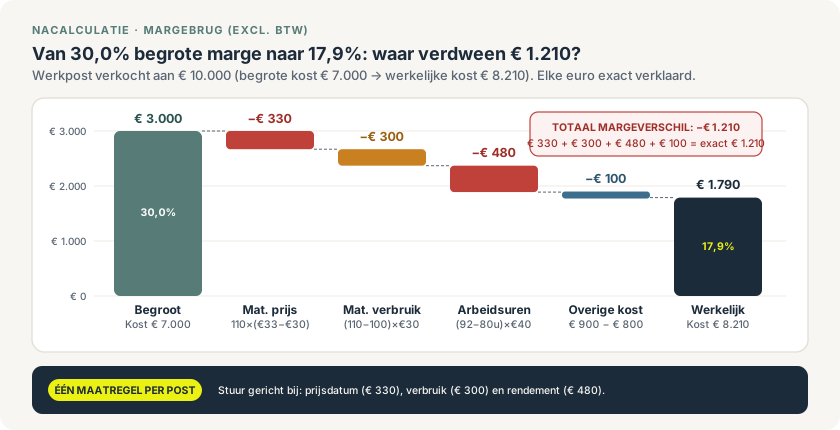
Bereken het prijseffect consequent op de werkelijke hoeveelheid en het verbruikseffect tegen de begrote eenheidsprijs — zo telt het gecombineerde effect nooit dubbel.
Zoek achter elk bedrag de echte werfoorzaak
- € 330 materiaalprijs: kan een verouderde prijslijst zijn, maar evengoed een kleinere verpakking of spoedbestelling met een hogere eenheidsprijs.
- € 300 materiaalverbruik: kan snijverlies, meetfout of beschadiging zijn — maar check eerst of de 10 extra eenheden niet gewoon nog bruikbaar in je magazijn of op een andere werf liggen.
- € 480 arbeidsuren (+12 uur): splits uitvoering, verplaatsing, wachten op toegang, herstelwerk en vergeten meerwerk. Een ploeg die wacht op een sleutel vraagt een andere ingreep dan een te scherp geschat montagerendement.
Koppel één gerichte verbetering aan elke afwijking
Leg per post oorzaak, eigenaar en maatregel vast. Bij een verouderde aankoopprijs actualiseer je de prijsdatum in je leveranciersprijsbibliotheek. Bij structureel onderschatte montagetijd pas je de norm in je werkpost aan. Bij onduidelijke scope verscherp je de offerteomschrijving. Eén eenmalige beschadiging is geen reden om voortaan elke offerte met 12% op te slaan.
Controleer ook dat indirecte kosten (zoals voertuigen of algemene kosten) niet al in je interne uurtarief van € 40 zitten, anders tel je ze dubbel. Ontbreekt er nog een inkomende factuur, markeer de bijdrage dan expliciet als voorlopig en koppel ze aan je cost-to-complete en aangegane verplichtingen.
Bewaar bij elke normaanpassing zowel de oude norm als het referentieproject en toets de wijziging op één volgend gelijkaardig werk. Lees verder hoe je marge per project live bewaakt en verborgen kosten in je bouwbudget opspoort. In Enfin voor bouwbedrijven blijven oorspronkelijke calculatie, uren, aankopen en meerwerk naast elkaar zichtbaar.
Verder over dit onderwerp
AI-assistent, AI-agent of AI-native bouwsoftware: het verschil
Vergelijk AI-assistenten, agents en AI-native bouwsoftware en zie hoe Enfin Alfie inzet als gecontroleerde AI-collega doorheen het bouwbedrijf.
Offerte niet geaccepteerd? Diagnoseer het proces vóór je de prijs verlaagt
Onderzoek waarom een bouwofferte blijft liggen, verbeter inhoud en opvolging en laat Alfie alleen een gecontroleerde vervolgstap voorbereiden.
Projectkosten berekenen in de bouw: uren, kilometers, materiaal en vaste kosten
Weet je wat elke werf echt kost aan uren, kilometers, materiaal en vaste werfkosten? Praktische opbouw met Belgisch rekenvoorbeeld voor nacalculatie.