Projectkosten berekenen in de bouw: uren, kilometers, materiaal en vaste kosten
Weet je wat elke werf echt kost aan uren, kilometers, materiaal en vaste werfkosten? Praktische opbouw met Belgisch rekenvoorbeeld voor nacalculatie.
De meeste aannemers weten vrij precies hoeveel omzet ze per kwartaal factureren. De moeilijkere vraag is welke werven effectief winst opleverden en welke werven ongemerkt op nul draaiden. Zolang alle lonen, leveranciersfacturen en brandstofkosten in één grote boekhoudpot belanden, stuur je op buikgevoel.
Een bruikbare projectkostprijs bestaat in de Belgische bouw uit vijf lagen: directe arbeid, materiaal, onderaanneming, werfgebonden kosten (inclusief verplaatsing) en een eerlijk aandeel van je algemene bedrijfskosten.
De vijf kostenlagen van één Belgische renovatiewerf
Neem een herkenbaar voorbeeld: een badkamer- en vloerrenovatie met een geoffreerde prijs van € 28.500 exclusief btw. Op het eerste gezicht lijkt dat een comfortabele opdracht. Kijk wat er overblijft zodra je alle vijf kostenlagen eerlijk toewijst:
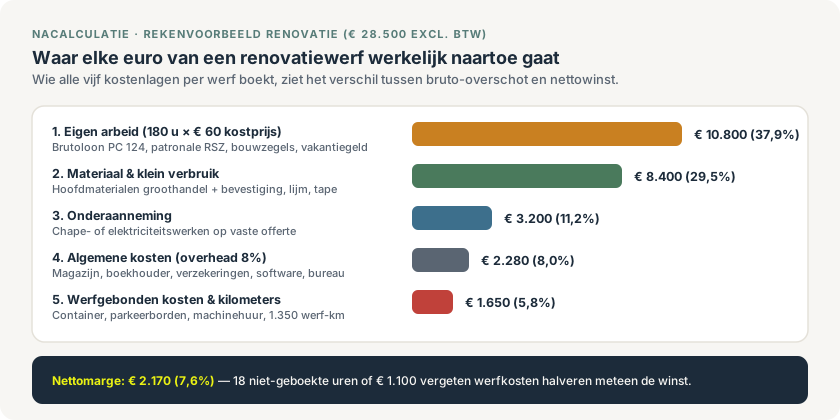
Op een renovatie van € 28.500 blijft na alle vijf kostenlagen € 2.170 nettomarge (7,6%) over — achttien vergeten uren of niet-geboekte werfkosten halveren meteen de winst.
| Kostenlaag | Rekenbasis in dit voorbeeld | Kostprijs | Aandeel in offerte |
|---|---|---|---|
| 1. Eigen arbeid | 180 uren × € 60/u interne kostprijs (PC 124) | € 10.800 | 37,9% |
| 2. Materiaal & klein verbruik | Hoofdmateriaal groothandel + 5% klein materiaal | € 8.400 | 29,5% |
| 3. Onderaanneming | Vaste offerte chape- en elektriciteitswerken | € 3.200 | 11,2% |
| 4. Werfgebonden kosten & km | Container (€ 480), parkeerborden (€ 180), huur (€ 450), 1.350 km × € 0,40 (€ 540) | € 1.650 | 5,8% |
| 5. Algemene kosten (overhead) | 8% opslag voor magazijn, boekhouder, verzekeringen, bureau | € 2.280 | 8,0% |
| Totale projectkost | € 26.330 | 92,4% | |
| Nettowinst vóór belastingen | Offerte € 28.500 − € 26.330 | € 2.170 | 7,6% |
Dit voorbeeld toont meteen waarom zoveel aannemers zich rijk rekenen op hun brutomarge. Wie enkel naar materiaal (€ 8.400) en onderaanneming (€ 3.200) kijkt, ziet een bruto-overschot van € 16.900. Zodra de echte arbeidskost, verplaatsingen, werfkosten en overhead meedraaien, blijft er € 2.170 over. Eén uitgelopen week of een paar niet-doorgerekende ritten eten die volledige buffer op.
1. Arbeidskost: reken met je echte PC 124-uurkost
Een klassieke valkuil is om met het brutouurloon van een arbeider te rekenen in plaats van de volledige werkgeverskost. In paritair comité 124 (bouwbedrijf) tel je naast het brutoloon ook patronale RSZ, getrouwheids- en weerverletzegels, vakantiegeld, arbeidsongevallenverzekering, werkkledij en onproductieve uren (laden, lossen, werfoverleg) mee. Bereken die basis jaarlijks opnieuw met onze uitleg over het uurtarief voor Belgische aannemers.
In de praktijk valt of staat de nauwkeurigheid met dagelijkse urenregistratie per werf. Zodra een medewerker 's morgens op werf A staat en 's namiddags drie uur op werf B bijspringt, verdwijnt die opsplitsing als uren pas op vrijdag worden ingevuld.
2. Materiaal én klein verbruiksmateriaal
Grote leveringen van de bouwhandel zijn makkelijk aan de juiste werf te koppelen. Waar het vaak misloopt, zijn de kleine aankopen die niet op één grote leveringsbon staan: siliconen, schroeven, zaagbladen, stucloper, stofwanden en schuim.
Werk met twee eenvoudige afspraken:
- Scan kleine aankopen voor een specifieke werf direct via je onkostenbeheer op dat project.
- Reken voor standaard verbruiksmateriaal uit de bestelwagen een vast percentage (vaak 3% tot 5% op materiaal) of een vaste werfpost mee in je calculatie, zodat die verborgen kosten in je bouwbudget niet ten laste van je winst vallen.
3. Kilometers en werfgebonden vaste kosten
Een werf op 30 kilometer afstand betekent 60 kilometer per dag. Over 20 werkdagen met één bestelwagen rijd je 1.200 kilometer — en met een tweede wagen of extra ritten naar de groothandel nog meer. Aan een realistische kilometerkost voor brandstof, onderhoud, banden en afschrijving van € 0,40 tot € 0,50 per kilometer tikt dat zonder registratie ongemerkt aan tot € 500 à € 700 per project.
Hetzelfde geldt voor werfspecifieke kosten: afvalcontainers (let op meerkosten voor gemengd bouwafval), gemeentelijke inname openbaar domein, parkeerborden, machinehuur en keuringen. Wijs elke factuur met een werfcode toe zodat ze direct bij de juiste opdracht belandt.
4. Algemene kosten (overhead) en lopende nacalculatie
Kosten die niet aan één werf toewijsbaar zijn — loods, boekhouder, software, telefonie, algemene verzekeringen en kantooruren — moet elke werf proportioneel meedragen. Dat kan via een opslag op je interne uurkost of via een vast overheadpercentage op je directe projectkosten.
Wacht niet tot na de eindfactuur om die optelsom te maken. Door al tijdens de uitvoering je werkelijke kosten en openstaande bestellingen (cost-to-complete) naast je offertebudget te leggen, zie je halverwege de werf al waar je marge per project afwijkt. Met een eenvoudige marge-analyse achteraf ontdek je bovendien patronen: bijvoorbeeld dat kleine klussen onder € 5.000 door verplaatsing en opstarttijd een hogere vaste opstartkost nodig hebben, of dat renovaties in de stadskern een aparte mobiliteitspost vereisen.
Start desnoods met een simpel werfblad per project, of koppel uren, onkosten en aankoopfacturen direct aan je projecten in Enfin zodat je tijdens elke werf ziet of de geplande marge overeind blijft.
Verder over dit onderwerp
Materiaal reserveren vóór je de werfbestelling plaatst
Voorkom dubbele aankopen en werfstilstand door materiaal eerst te reserveren vanuit je planning en pas na vrijgave definitief te bestellen.
Waarom daalt je werfmarge? Splits het verschil in prijs, verbruik en uren
Ontleed je margeverlies op een bouwpost in vier exacte stukken: materiaalprijs, verbruik, arbeidsuren en overige kosten, met cijfervoorbeeld.
Twee techniekers op één werkbon: voorkom dubbele uren en materialen
Registreer een gezamenlijke interventie met twee techniekers zonder de duur, materiaalregels of facturatie dubbel te tellen.