Pourquoi la marge du chantier baisse-t-elle ? Séparer prix, quantités et heures
Expliquez une baisse de marge chantier par un exemple chiffré HTVA : séparez effet prix matériaux, quantités, heures et autres coûts sans double comptage.
Constater qu'une marge de chantier a glissé de 30 % à 17,9 % ne dit encore rien sur ce qu'il faut corriger. Avant d'augmenter tous vos tarifs à l'aveugle sur les prochains devis, décomposez l'écart entre le budget et le réalisé en quatre composantes distinctes : prix des matériaux, quantités consommées, heures prestées et autres coûts directs. Vous agissez ainsi exactement sur le maillon qui dérape.
La méthode ci-dessous s'applique à l'analyse d'un poste terminé dans une entreprise belge de construction. Les montants utilisés sont fictifs et exprimés hors TVA : ils n'illustrent ni une moyenne sectorielle ni un résultat comptable global. La seule condition de validité est de comparer un périmètre de coûts strictement identique au budget et au réalisé.
Comparer le même périmètre de travail
Un devis établi pour 100 m² ne se compare pas directement aux coûts engagés pour 120 m² exécutés. Isolez d'abord les travaux supplémentaires approuvés et figez la version du devis réellement vendue. Conservez les prix d'achat retenus à la date du chiffrage : les écraser par le tarif fournisseur du jour effacerait une partie de l'explication.
Comme le rappelle Buildwise sur le calcul du prix de revient, la distinction entre coûts directs et coûts indirects doit rester nette. De même, une facture fournisseur non encore reçue représente un coût inconnu, pas une économie sur le chantier.
Un exemple chiffré qui se réconcilie à l'euro près
Prenons un poste vendu 10 000 € HTVA.
| Composante | Budget initial | Réalisé | Écart de coût | Formule d'analyse |
|---|---|---|---|---|
| Matériaux — effet prix | 100 u × 30 € = 3 000 € | 110 u × 33 € = 3 630 € | +330 € | 110 × (33 € − 30 €) |
| Matériaux — effet quantité | (inclus ci-dessus) | (inclus ci-dessus) | +300 € | (110 − 100) × 30 € |
| Main-d'œuvre (heures) | 80 h × 40 € = 3 200 € | 92 h × 40 € = 3 680 € | +480 € | (92 − 80) × 40 € |
| Autres coûts directs | 800 € | 900 € | +100 € | 900 € − 800 € |
| Total coûts directs | 7 000 € | 8 210 € | +1 210 € | 330 + 300 + 480 + 100 |
| Contribution (marge) | 3 000 € (30,0 %) | 1 790 € (17,9 %) | −1 210 € | −12,1 points |
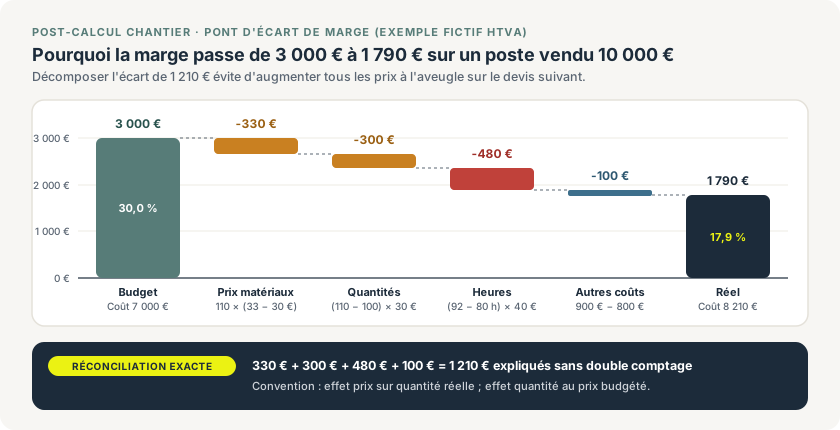
Les quatre écarts se réconcilient exactement à 1 210 € en calculant l'effet prix sur la quantité réelle et l'effet quantité au prix budgété.
Gardez cette même convention sur tous vos dossiers : mélanger deux formules différentes risque de compter deux fois l'effet combiné du prix et de la quantité.
Diagnostiquer chaque écart avant de toucher aux tarifs
Un même euro perdu n'appelle pas la même correction selon sa cause réelle :
- Les 330 € d'effet prix peuvent venir d'une liste fournisseur périmée, mais aussi d'un conditionnement plus petit ou d'un achat dépannage au comptoir.
- Les 300 € d'effet quantité peuvent refléter des chutes excessives, une erreur de métré, de la casse ou un surplus resté au dépôt et encore réutilisable. Vérifiez toujours où se trouve la marchandise avant de la passer en perte.
- Les 480 € d'heures supplémentaires (12 h à 40 €) doivent être ventilés entre attentes, déplacements imprévus, reprises qualité, accès chantier bloqué et temps de pose réellement sous-estimé. L'objectif est de corriger le processus, jamais de blâmer une équipe sans contexte.
Transformer l'analyse en décision vérifiable
Pour chaque écart significatif, associez une pièce justificative, un responsable et une action précise :
- un tarif fournisseur ancien impose une date de validité plus courte sur les offres ;
- un rendement de pose irréaliste conduit à ajuster la norme de temps dans votre base de chiffrage ;
- un périmètre flou demande une description de poste et d'exclusions plus précise au devis ;
- un incident ponctuel ne justifie pas une hausse généralisée de tous vos prix unitaires.
Vérifiez également ce que couvre déjà votre coût horaire interne afin de ne pas compter deux fois les frais de camionnette ou les frais généraux dans une seconde rubrique. Si des factures ou des heures manquent encore, qualifiez explicitement le bilan de provisoire et listez les pièces attendues.
Réutiliser la correction sur le chantier comparable suivant
Archivez l'hypothèse initiale, l'hypothèse corrigée et la justification du dossier, puis mesurez l'effet de l'ajustement sur le prochain chantier comparable. Cette analyse prolonge nos guides sur la marge par projet, le suivi des engagements et du coût à terminaison et les coûts cachés du budget de construction.
Pour tester cette méthode sur un devis anonymisé avec vos relevés d'heures et consommations, explorez le module de chiffrage d'Enfin ou consultez les tarifs.
Sur le même sujet
Pourquoi Excel n'est plus un outil de facturation viable en Belgique (surtout depuis Peppol 2026)
Depuis le 1er janvier 2026, Peppol UBL est obligatoire en B2B en Belgique. Pourquoi Excel décroche sur la loi, la numérotation, la TVA et les paiements.
Joindre les preuves de chantier à une facture Peppol sans séparer le dossier
Envoyez états d’avancement, bons signés et autres preuves avec la facture structurée via le même canal, puis contrôlez la lisibilité du dossier.
Calculer les coûts d'un chantier : heures CP 124, kilomètres et frais réels
Maîtrisez le coût de revient réel par chantier en Belgique : main-d'œuvre CP 124, matériaux, sous-traitance, déplacements et marge nette finale.