Onderhanden werk in de bouw: een maandafsluiting per werf
Sluit elke bouwmaand af met één controleerbare werfstaat voor gemaakte kosten, voortgang, gefactureerde schijven en nog te factureren werk.
Een bouwbedrijf kan op papier een gezonde omzet draaien en tegelijk elke vrijdag naar de bankrekening staren. Meestal ligt dat niet aan één onbetaalde klant, maar aan de tijdkloof tussen uitvoering, aankoopfacturen en vorderingsstaten. Ploeguren en leveringen worden in week één al gemaakt, de factuur van de groothandel komt drie weken later binnen en de klant betaalt pas na goedkeuring van een schijf.
Zonder maandelijkse werfstaat voor onderhanden werk (vaak afgekort als WIP, work in progress) zie je dat verschil pas wanneer de boekhouder maanden later de jaarcijfers neerlegt. Een korte maandafsluiting per werf legt elke maand bloot waar je geld nog in de werf vastzit — en waar een voorschot de kas tijdelijk mooier doet lijken dan het werkelijke rendement.
Vier getallen die elke werfstaat moet tonen
Een bruikbare werfstaat past op één blad en vertrekt niet vanuit de boekhouding, maar vanuit de werf. Op een vaste afsluitdatum — bijvoorbeeld de laatste werkdag van de maand — zet de projectleider per actief project vier bedragen naast elkaar:
- Verdiende waarde op basis van gemeten voortgang: het aandeel van het goedgekeurde offerte- of contractbedrag dat effectief is uitgevoerd, onderbouwd met meetstaten, vorderingsstaten of werkbonnen.
- Werkelijke kosten inclusief open verplichtingen: geboekte uren (PC 124 of eigen uurloonkost), binnengekomen aankoopfacturen én accruals — dus ontvangen leveringsbonnen en prestaties van onderaannemers waarvoor de factuur nog onderweg is.
- Reeds gefactureerde schijven: alle uitgaande voorschot- en vorderingsfacturen tot de afsluitdatum, exclusief btw.
- Het WIP-saldo (verdiende waarde minus gefactureerde schijven): een positief bedrag betekent ondergefactureerd (nog te factureren werk); een negatief bedrag betekent vooruitgefactureerd (klant betaalde al voor werk dat nog moet gebeuren).
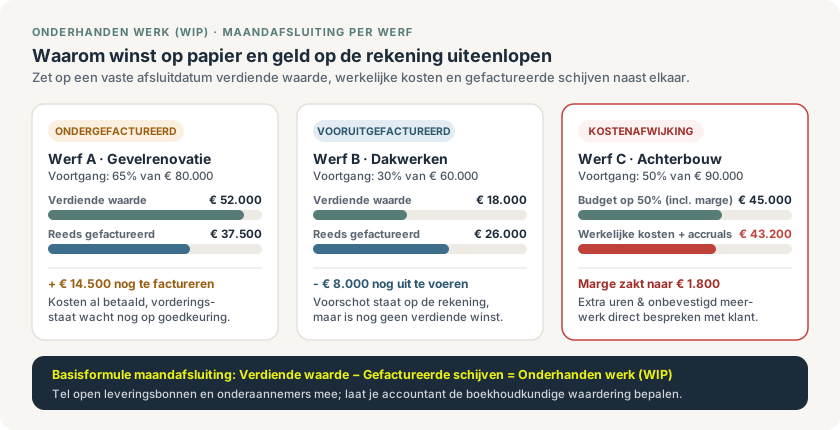
Het verschil tussen verdiende waarde en gefactureerde schijven toont per werf of je geld voorfinanciert of op een voorschot werkt.
Rekenvoorbeeld met drie actieve renovatiewerven
Onderstaande cijfers (exclusief btw) tonen hoe één maandoverzicht direct drie totaal verschillende werfsituaties blootlegt:
| Werf | Contractbedrag | Gemeten voortgang | Verdiende waarde | Werkelijke kosten (+ accruals) | Reeds gefactureerd | WIP-saldo | Signaal |
|---|---|---|---|---|---|---|---|
| Werf A · Gevelrenovatie | € 80.000 | 65% | € 52.000 | € 41.600 | € 37.500 | + € 14.500 | Ondergefactureerd: vorderingsstaat versnellen |
| Werf B · Dakwerken | € 60.000 | 30% | € 18.000 | € 14.200 | € 26.000 | - € 8.000 | Vooruitgefactureerd: voorschot is nog geen winst |
| Werf C · Achterbouw | € 90.000 | 50% | € 45.000 | € 43.200 | € 44.000 | + € 1.000 | Marge zakt door extra uren & onbevestigd meerwerk |
Wie enkel naar de bankrekening kijkt, ziet bij Werf B een comfortabel saldo van € 26.000 en merkt niet dat € 8.000 daarvan nog moet worden opgebouwd aan materiaal en werkuren. Bij Werf C klopt de facturatie bijna met de voortgang, maar vreten niet-bevestigde extra uren de marge per project op.
Vijf uitzonderingen eerst opruimen vóór je afsluit
Een maandstaat is maar zo betrouwbaar als de registraties eronder. Loop daarom op de eerste twee werkdagen van de nieuwe maand vijf vaste controlepunten af:
- Uren zonder werfcode: niet-toegewezen uren drukken de werfkost kunstmatig omlaag en vertekenen de nacalculatie.
- Leveringsbonnen zonder aankoopfactuur: op het einde van de maand staat materiaal vaak al verwerkt op de werf terwijl de Peppol-factuur pas de week nadien binnenkomt. Neem openstaande bestelverplichtingen mee als voorziene kost.
- Prestaties van onderaannemers zonder vorderingsstaat: tel uitgevoerde werken van onderaannemers mee op basis van hun afgesproken schijf of opmeting, anders lijkt de werf één maand te winstgevend en zakt ze de maand erna plots door het ijs.
- Uitgevoerd meerwerk zonder klantakkoord: reken onbevestigd meerwerk nooit zomaar bij de verdiende waarde. Maak het zichtbaar als open actiepunt met eigenaar en deadline.
- Goedgekeurde vorderingsstaten die nog niet gefactureerd zijn: dat is de snelste winst voor je cashflow.
Scheid operationele sturing van boekhoudkundige waardering
Gebruik geen nattevingerpercentage om voortgang te schatten. Wanneer de werfleider en de administratie een voortgang anders inschatten, leg je beide cijfers met de reden vast en beslist één eindverantwoordelijke. Vergelijk de maandstaat bovendien met de vorige afsluiting: de maand-op-maandbeweging verraadt fouten sneller dan één cumulatief eindsaldo.
De werfstaat is een stuurinstrument voor de zaakvoerder en projectleiding. De officiële waardering van onderhanden werk in de jaarrekening hangt af van het type contract en de toegepaste Belgische boekhoudkundige waarderingsregels (bijvoorbeeld volgens de percentage-of-completion- of completed-contract-methode). Laat je accountant die boekhoudkundige verwerking bepalen en bewaar een gedateerde momentopname van je werfstaat als aansluiting.
Wil je afwijkingen tussen begroting en werkelijke uitvoering nog scherper ontleden? Bekijk hoe je een marge-variantiebrug per werf opstelt of hoe je met Enfin projectfacturatie en nacalculatie uren, aankopen en vorderingsstaten per werf samenbrengt.
Verder over dit onderwerp
Klantrelaties in de bouw: van eenmalige werf naar terugkerend werk
Haal meer vervolgwerk en doorverwijzingen uit afgeronde werven met vier korte contactmomenten, focus op terugkerende klanten en een helder dossier.
Meerwerk op de werf: zo leg je extra werk vast vóór de discussie begint
Hoe je als Belgische aannemer extra werken op de werf professioneel registreert, schriftelijk laat goedkeuren en zonder wrijving bij oplevering factureert.
Offerte aanvaard door de klant? Zo start je het project zonder dubbel werk
Zet een aanvaarde offerte zonder dubbel werk om in een werfdossier: posten, kostprijs, voorschot, bestelling en planning op één lijn.