Uurtarief berekenen als aannemer: invultabel en voorbeeld
Bereken je uurtarief met jaarlijkse kosten, ondernemersvergoeding en factureerbare uren. Inclusief invultabel, marge versus opslag en nacalculatiecheck.
Je minimale uurtarief is het jaarbedrag dat je zaak moet draaien, gedeeld door de uren die je werkelijk kunt factureren. Bij een doelbedrag van € 84.000 en 1.400 factureerbare uren kom je uit op € 60,00 per uur exclusief btw. Blijven de kosten gelijk maar factureer je slechts 1.200 uur, dan stijgt je vereiste tarief meteen naar € 70,00.
Kopieer de invultabel hieronder naar je eigen rekenblad. Alle bedragen zijn fictieve aannames voor een Belgische zelfstandige zonder personeel — geen markttarief en geen berekening van je persoonlijke netto-inkomen. Wil je ook de bredere Belgische loonkostcontext bekijken, lees dan het overzicht over uurtarief als aannemer in 2026.
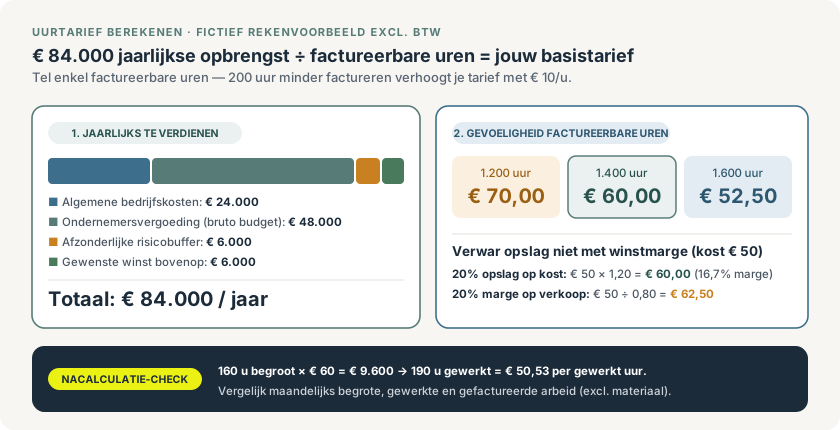
Vier jaarlijkse kostenblokken gedeeld door effectief factureerbare uren bepalen je basistarief; toets achteraf elke werf op het gerealiseerde tarief per gewerkt uur.
1. Vul je jaarlijkse kosten en doelbedrag in
| Onderdeel | Fictief voorbeeld / jaar | Jouw bedrag |
|---|---|---|
| Algemene bedrijfskosten (bestelwagen, verzekeringen, gereedschap, software, boekhouder…) | € 24.000 | … |
| Ondernemersvergoeding (bruto begrotingsbedrag voor je zaak) | € 48.000 | … |
| Afzonderlijke risicobuffer | € 6.000 | … |
| Gewenste winst bovenop | € 6.000 | … |
| Totaal te verdienen | € 84.000 | … |
| Factureerbare uren per jaar | 1.400 uur | … |
| Vereist uurtarief (excl. btw) | € 60,00 | … |
Formule: (bedrijfskosten + ondernemersvergoeding + buffer + winstdoel) ÷ factureerbare uren.
Let op: € 48.000 ondernemersvergoeding is geen € 4.000 netto per maand. Stem de opbouw af met je boekhouder zodat sociale bijdragen en belastingen niet ontbreken of dubbel geteld worden. Materiaal en onderaanneming die je apart op offertes rekent — en kosten die al in de werkgeverskost van personeel zitten — neem je hier niet nog eens volledig op.
2. Reken met factureerbare uren, niet met gewerkte uren
Offertes opmaken, administratie, opleiding, onderhoud en niet-aangerekende ritten kosten wekelijks uren die niet op een factuur staan. Trek die uren en verlofdagen af vóór je deelt, en vermijd dat je niet-factureerbare uren zowel in de deler als nog eens in een toeslag verwerkt.
Bij een ongewijzigd jaarbedrag van € 84.000 schuift het tarief stevig op:
| Factureerbare uren / jaar | Vereist uurtarief (excl. btw) |
|---|---|
| 1.200 uur | € 70,00 |
| 1.400 uur | € 60,00 |
| 1.600 uur | € 52,50 |
Baseer je uren op je eigen tijdregistratie, niet op een volle agenda. Een overvolle werfplanning garandeert nog niet dat elk uur daadwerkelijk gefactureerd wordt.
3. Haal opslag en winstmarge niet door elkaar
Reken je liever met een percentage dan met een vast winstdoel in euro, schrijf dan expliciet op waarover je dat percentage berekent:
- 20% opslag op € 50 kostprijs:
€ 50 × 1,20 = € 60,00(de € 10 winst is 16,67% van de verkoopprijs). - 20% marge op de verkoopprijs:
€ 50 ÷ 0,80 = € 62,50.
Tel geen dubbele winstmarge als je winstdoel al in je jaarbedrag zit. Btw komt afzonderlijk bovenop volgens het toepasselijke stelsel en vormt nooit een marge. Meer rekenvoorbeelden vind je in de gids over marge per project bewaken.
4. Toets je tarief op een afgewerkte offerte
Stel dat je voor het arbeidsdeel van een opdracht 160 uur aan € 60 begroot: € 9.600 exclusief btw (los van materiaal en onderaanneming). Loopt de uitvoering uit tot 190 gewerkte uren, dan realiseer je effectief € 9.600 ÷ 190 = € 50,53 per gewerkt uur.
Dat cijfer zegt niet meteen dat je basistarief te laag is — mogelijk was je tijdraming te krap of bleef meerwerk ongeregistreerd. Vergelijk daarom elke maand drie cijfers los van je materiaalomzet: begrote uren, effectief gewerkte uren en aangerekende arbeid.
Wil je die controle automatisch aan elke werf koppelen? Bekijk hoe calculatiesoftware van Enfin en digitale werkbonnen begroting, uren en nacalculatie in één dossier samenbrengen, of bekijk de prijzen van Enfin.
Verder over dit onderwerp
Offertetemplate voor aannemers: structuur, checklist en voorbeeld
Bouw een duidelijke aannemersofferte met identiteit, scope, prijs, planning, opties, uitsluitingen, betaling, wijzigingen, voorwaarden en goedkeuring.
Verwachte eindmarge op een lopende werf berekenen
Maak een eindprognose met geboekte kosten, open bestellingen en resterend werk. Een staalbouwvoorbeeld toont hoe je dubbeltelling voorkomt.
Marge per werf berekenen: waarom 25% opslag geen 25% winst is
Hoe je als aannemer de werkelijke marge per project berekent, het verschil tussen opslag en brutomarge beheerst en op tijd ziet waar winst weglekt.