Eén rit, twee werven: hoe verdeel je de transportfactuur?
Verdeel één transportfactuur over twee Belgische werven met een controleerbare sleutel voor stops, gewicht, extra lospogingen en latere creditnota's.
Een vervoerder factureert € 360 exclusief btw voor één gecombineerde rit met twee losadressen: Werf A ontvangt drie ton materiaal en Werf B één ton. Bepaal eerst op welke tariefbasis die kost is opgebouwd. Is de rit volledig gewichtsgebonden, dan hoort € 270 bij Werf A en € 90 bij Werf B. Rekent de transporteur echter € 40 per stop en € 280 voor de gemeenschappelijke vracht, dan boek je € 250 op Werf A en € 110 op Werf B. Beide verdelingen sluiten op € 360, maar alleen de tweede weerspiegelt de werkelijke tariefafspraak.
Bewaar steeds ritreferentie, beide bestelbonnen, gewichten en verdeelsleutel bij de aankoopfactuur, en let erop dat een transportregel die al op een bestelbon staat niet dubbel op het project terechtkomt. Zie ook hoe je bestelbonnen van goedkeuring tot levering opvolgt.
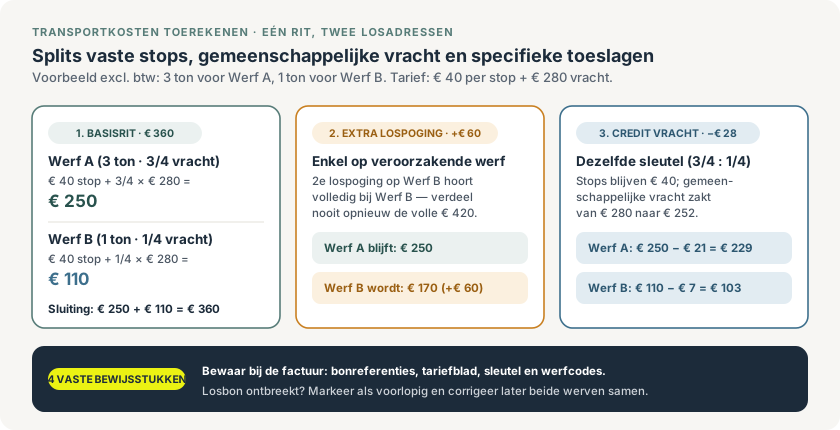
Wijs vaste stops en werfspecifieke toeslagen altijd eerst rechtstreeks toe, en pas de gewichtsverdeling enkel toe op de gemeenschappelijke vracht.
Welke afspraak bepaalt de juiste verdeelsleutel?
Vraag het tariefblad of de vervoersopdracht bij de rit op. Een prijs per ton, een forfait per rit en een vaste toeslag per losbeurt verdelen elk een andere kostencomponent. Bij een zuiver rittarief is gewicht doorgaans een redelijke interne verdeelsleutel — leg vast wie dat besliste. Staat de stopprijs afzonderlijk op de opdracht, wijs die dan eerst toe aan elke werf waar effectief werd gelost en verdeel pas daarna het restbedrag.
Een verdeling op aankoopwaarde geeft vaak een vertekend beeld. Stel dat de drie ton voor Werf A € 900 kostte en de ene ton voor Werf B € 2.100. Verdelen op factuurwaarde zou € 108 op A en € 252 op B zetten: de lichtste lading draagt plots het grootste vrachtaandeel. Dat valt te verdedigen voor een waardeverzekering, maar niet voor een vrachtfactuur op basis van stops en tonnage.
Van losbon naar gecontroleerde projectkost
- Leg de basis één keer vast: zet de ritreferentie, het nettobedrag en de munt bovenaan het verdeeloverzicht.
- Controleer per stop het werkelijke gewicht: een bestelde pallet die op de vrachtwagen bleef staan is niet ontvangen, maar check in het tariefcontract of geladen of gelost gewicht telt.
- Schrijf de berekening uit per werf: voor Werf A
€ 40 + (3/4 × € 280) = € 250; voor Werf B€ 40 + (1/4 × € 280) = € 110. - Sluit aan met de factuur en ramingen: tel beide projectregels op tegen de transportregel op de factuur en vervang een eventuele voorlopige raming van aankoop of magazijn.
Verdeel uitsluitend het gemeenschappelijke deel. Factureert de vervoerder € 60 extra voor een tweede lospoging op Werf B (totaal € 420), dan hoort die € 60 integraal bij Werf B (€ 250 op A, € 170 op B). Wie de volledige € 420 opnieuw verdeelt, belast Werf A onterecht met een mislukte levering op Werf B.
Wat als één losbon nog ontbreekt?
Markeer de verdeling uitdrukkelijk als voorlopig zolang één weeg- of losbon ontbreekt, en noteer wie het stuk opvraagt en tegen welke datum. Zodra de tweede bon binnenkomt, corrigeert die persoon beide werfregels tegelijk. Zo vermijd je dat één project te hoog belast blijft zonder tegenboeking op het andere.
Terugname en creditnota: corrigeer dezelfde kostcomponent
Een leverancierscredit voor retourmateriaal verlaagt de transportfactuur niet vanzelf; houd vracht voor de heenrit en een eventuele retourrit altijd gescheiden. Geeft de vervoerder later € 28 korting op het gemeenschappelijke vrachtbedrag, dan blijven de twee vaste stops van € 40 ongewijzigd en daalt de gemeenschappelijke vracht van € 280 naar € 252:
| Post (excl. btw, fictief voorbeeld) | Werf A | Werf B | Totaal |
|---|---|---|---|
| Oorspronkelijke rit (zonder 2e lospoging € 60) | € 250 | € 110 | € 360 |
| Credit op gemeenschappelijke vracht (3/4 vs 1/4) | −€ 21 | −€ 7 | −€ 28 |
| Gecorrigeerde projectkost | € 229 | € 103 | € 332 |
Geldt een korting uitsluitend voor één stop, dan wijs je ze volledig aan die ene werf toe. Noteer bij elke correctie het originele factuurnummer, de creditreferentie, de oude en nieuwe bedragen en wie de controle uitvoerde — zie ook hoe je een leverancierscreditnota correct aan een werf koppelt. Alle bedragen zijn hier exclusief btw ter illustratie van interne projectkostentoerekening; toets de fiscale en boekhoudkundige verwerking steeds op de werkelijke factuur.
Wil je aankoopfacturen, bestelbonnen en kostenverdelingen per project transparant naast elkaar bewaren? Bekijk hoe Enfin voor bouwbedrijven werfkosten per project bundelt.
Verder over dit onderwerp
Vijf werven tegelijk draaien: het weekritme waarmee je overzicht houdt
Vijf werven tegelijk aansturen zonder WhatsApp-chaos of stilstaande ploegen: een concreet weekritme voor werfplanning, bestellingen en werfopvolging.
Twee leveringen en één werfkraan: zo reserveer je het losvenster
Plan de volledige bezetting van loszone en werfkraan in minuten. Een uitgewerkte ochtendplanning toont welke levering verschuift bij twintig minuten vertraging.
Twee opties voor verwarming vergelijken: kosten en aannames zonder loze besparingsbeloftes
Vergelijk twee verwarmingsoffertes op gelijke scope, harde investeringskost en expliciete aannames, zonder loze besparings- of terugverdientijdclaims.