Acheter ou louer une machine de chantier : calculer le seuil en jours
Calculez le seuil entre achat et location d'une machine de chantier : frais fixes annuels, journées confirmées, valeur de revente et scénario dégradé.
L'achat d'une machine devient rentable lorsque l'économie réalisée sur les journées d'utilisation couvre les coûts annuels de possession. Comparer simplement le prix d'achat au tarif journalier de location laisse de côté la valeur de revente, l'entretien et les charges qui continuent de courir quand l'engin reste au dépôt.
Cette méthode aide une PME belge du bâtiment à préparer son arbitrage sur base économique. Les montants ci-dessous sont fictifs et hors TVA : la répartition présentée ne constitue pas un plan d'amortissement fiscal. Le financement, les écritures comptables et la capacité de trésorerie au moment de l'achat doivent toujours faire l'objet d'une vérification séparée avec votre comptable.
Comparer une prestation équivalente avant les prix
Vérifiez d'abord la capacité, les accessoires, l'accès aux chantiers et la disponibilité d'un opérateur. Si la machine envisagée à l'achat exécute la tâche en trois jours contre deux pour le modèle loué, un tarif journalier brut fausse la décision. Ramenez toujours la comparaison au coût nécessaire pour livrer le même résultat sur chantier.
Traitez de manière identique le transport, le carburant, les consommables et la conduite. Une location avec machiniste et un achat sans main-d'œuvre ne représentent pas le même périmètre. Les postes réellement identiques peuvent être écartés du calcul comparatif, à condition de les exclure des deux côtés et de le noter explicitement.
Construire la charge annuelle de possession
Buildwise distingue les coûts fixes et variables des machines : amortissement, financement et assurance d'un côté ; carburant, entretien courant et réparations de l'autre. Cette séparation évite le piège classique qui consiste à considérer une machine déjà payée comme gratuite pendant les périodes creuses.
Pour une première évaluation économique, répartissez le prix d'achat diminué de la valeur de revente attendue sur la durée d'utilisation prévue, puis ajoutez les autres frais fixes annuels (financement, assurance, stockage). Cette approche sert uniquement à comparer achat et location ; elle ne fixe ni la règle d'amortissement comptable ni le prix de revente effectif. Étayez votre hypothèse de revente et testez toujours un montant plus bas.
Ajoutez ensuite le coût variable par journée d'utilisation. Une grosse réparation probable mérite un scénario dédié. Veillez enfin à ne pas additionner le remboursement intégral du capital d'un emprunt et la même perte de valeur dans le calcul économique : suivez les échéances bancaires dans un plan de trésorerie séparé.
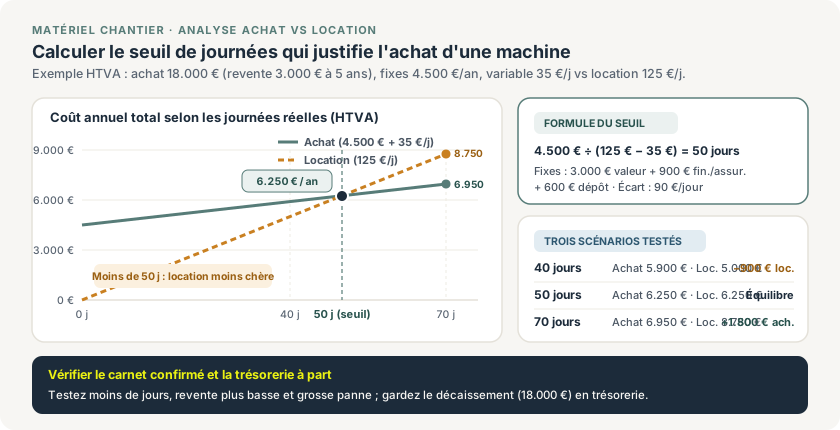
Dans cet exemple illustratif hors TVA, l'achat ne passe sous le coût de la location qu'au-delà de 50 journées d'utilisation réelle par an.
Exemple chiffré d'une entreprise d'aménagements extérieurs
Une entreprise fictive étudie l'achat d'une machine à 18.000 € HTVA, avec une revente estimée à 3.000 € après cinq ans. La perte de valeur économique annuelle vaut (18.000 − 3.000) / 5 = 3.000 €. Ajoutons 900 € par an pour le financement et l'assurance, puis 600 € pour le stockage et les autres frais fixes : la charge fixe annuelle atteint 4.500 €.
L'utilisation de la machine possédée ajoute 35 € par jour de frais variables. La prestation louée équivalente revient à 125 € par jour, les offres étant ramenées au même périmètre (opérateur identique exclu des deux côtés, sans frais fixe de location supplémentaire).
Le seuil d'équilibre vaut : 4.500 € ÷ (125 € − 35 €) = 50 journées par an.
| Journées annuelles | Coût annuel achat (HTVA) | Coût annuel location (HTVA) | Écart |
|---|---|---|---|
| 40 jours | 5.900 € | 5.000 € | Location −900 € |
| 50 jours | 6.250 € | 6.250 € | Équilibre |
| 70 jours | 6.950 € | 8.750 € | Achat −1.800 € |
À 70 jours, l'achat dégage un avantage théorique de 1.800 € par an. À 40 jours, la location reste 900 € moins chère. Ces montants sont purement illustratifs et ne constituent pas des tarifs moyens belges. Rappelons aussi que décaisser 18.000 € à l'achat pèse tout autrement sur la trésorerie qu'une charge annuelle lissée.
Vérifier que les cinquante journées existent dans le carnet
Listez vos chantiers à venir avec les tâches concernées, les jours estimés et le niveau de certitude : une offre encore en négociation n'a pas le poids d'une commande signée. Ne comptez jamais deux chantiers simultanés comme deux journées utilisables pour un seul engin, et déduisez les temps de transfert et d'entretien de la disponibilité réelle.
Du côté de la location, contrôlez les unités réellement facturées. Quelques journées dispersées sur deux semaines peuvent déclencher une facturation à la semaine ou des frais de transport répétés. Faites chiffrer votre calendrier réel par le loueur au lieu de multiplier un prix catalogue par les seuls jours productifs, puis recalculez le seuil avec cette offre ferme.
Tester le scénario défavorable avant de trancher
Avant de signer, simulez trois stress tests : moins de journées que prévu, une valeur de revente plus faible et une panne majeure. Si l'achat ne devient avantageux qu'en supposant que chaque devis en cours soit accepté, cette fragilité doit apparaître noir sur blanc. Une disponibilité immédiate garantie ou une configuration introuvable chez les loueurs locaux peut justifier l'achat, mais notez-la comme critère opérationnel distinct du calcul financier.
Lorsque vous optez pour la location, la maîtrise du budget passe ensuite par une clôture propre de chaque dossier : consultez notre méthode pour arrêter la location d'un engin et vérifier la dernière facture. Pour suivre l'impact de vos coûts machines sur vos chantiers, voyez également comment piloter la marge par projet et les tarifs d'Enfin.
Sur le même sujet
Préparer des kits par tâche : calculer le seuil avant de changer les livraisons
Calculez le seuil de rentabilité du kitting matériaux sur chantier en Belgique : préparation, heures évitées, transport et essai pilote sur huit locaux.
Calculer son tarif horaire en tant qu'entrepreneur belge : méthode chiffrée
Ne copiez pas le prix du voisin. Calculez votre vrai tarif horaire en Belgique à partir de votre revenu net, de vos frais fixes et des heures facturables.
Calculer les coûts d'un chantier : heures CP 124, kilomètres et frais réels
Maîtrisez le coût de revient réel par chantier en Belgique : main-d'œuvre CP 124, matériaux, sous-traitance, déplacements et marge nette finale.